Há uma diferença importante entre querer produzir tudo dentro de casa e querer depender menos daquilo que não se controla.
O 15º Plano Quinquenal chinês deixa essa distinção relativamente clara.
Ao tratar de segurança alimentar, Pequim combina prioridade à produção doméstica, preservação da capacidade produtiva, reservas, tecnologia e importações consideradas adequadas.
O mesmo documento determina a construção de canais externos de abastecimento estáveis e controláveis e a diversificação das importações agrícolas.
Segurança alimentar, nesse desenho, não significa retirar a China do comércio internacional. Significa aumentar a quantidade de respostas disponíveis quando esse comércio deixa de funcionar nas condições esperadas.
Essa diferença muda a pergunta que interessa ao Brasil.
A China não precisa tornar-se autossuficiente em soja, deixar de importar alimentos ou reduzir abruptamente suas compras brasileiras para que sua estratégia produza consequências econômicas.
Pode bastar que consiga moderar o crescimento da demanda importada, utilizar menos farelo de soja na alimentação animal, ampliar sua produção doméstica em alguma medida, diversificar origens ou preservar fornecedores concorrentes suficientes para reduzir a concentração das compras.
O risco brasileiro começa na concentração
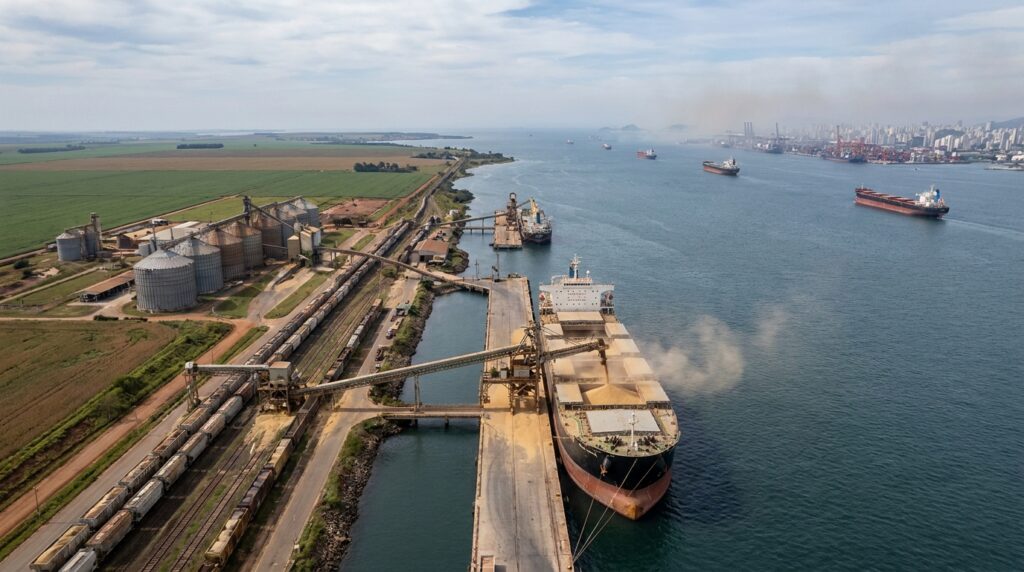
O Brasil chega a essa discussão por uma posição comercial extraordinariamente favorável, mas também concentrada. Em 2025, exportou 108,1 milhões de toneladas de soja, das quais 85,4 milhões tiveram a China como destino.
Foram 78,9% de todos os embarques brasileiros do grão. Nos sete primeiros meses de 2026, olhando a pauta total de bens e não apenas a soja, a China absorveu 31,6% das exportações brasileiras. No agronegócio, havia respondido por 32,7% das vendas externas em 2025.
O paradoxo começa a aparecer.
Enquanto a China trata dependências externas como um problema de segurança econômica e tenta ampliar suas alternativas, o Brasil pode estar transformando o sucesso de sua inserção no mercado chinês em uma dependência cuja segurança depende justamente das escolhas futuras de Pequim.
A vulnerabilidade brasileira, portanto, não começa quando a China deixa de comprar. Ela pode começar muito antes.
A China não está buscando autarquia alimentar
O primeiro cuidado é semântico, mas possui consequência econômica.
No capítulo dedicado à segurança econômica nacional, o 15º Plano Quinquenal estabelece para alimentos uma combinação de predominância doméstica, capacidade produtiva, importações moderadas e suporte tecnológico.
Também determina manutenção de reservas governamentais, fortalecimento dos mecanismos de regulação dos estoques, criação de canais externos estáveis e controláveis e diversificação das importações agrícolas.
O Documento Central nº 1 de 2026 segue direção compatível. A meta é manter a produção de grãos em torno de 1,4 trilhão de jin, consolidar e ampliar a capacidade de produção de soja, diversificar a oferta de oleaginosas e desenvolver um sistema alimentar mais amplo.
Não há ali uma promessa de substituir todas as importações por produção doméstica. Há uma política de fortalecimento da capacidade interna e redução de vulnerabilidades.
A própria posição institucional da segurança alimentar ajuda a compreender o problema. No 15º Plano, ela aparece no mesmo capítulo de segurança econômica que contém a segurança de energia e recursos.
Para energia, a China também combina produção doméstica, reservas, diversificação, cooperação internacional e proteção de corredores estratégicos.
Isso não significa que a política agrícola tenha sido criada por causa do Estreito de Malaca, de Hormuz ou de qualquer outro chokepoint. A evidência não autoriza essa causalidade.
A conexão é estrutural.
Em campos diferentes, Pequim trabalha com uma arquitetura semelhante de resiliência: preservar capacidade própria, acumular amortecedores, diversificar fontes externas e ampliar capacidade de adaptação.
A China não precisa eliminar cada dependência. Precisa impedir que uma dependência isolada determine suas possibilidades de ação.
A soja mostra por que autossuficiência é uma descrição ruim do problema
Nenhum produto torna isso mais evidente do que a soja.
A estimativa chinesa do CASDE para 2026/27, mantida em agosto, coloca a produção doméstica em 20,95 milhões de toneladas.
As importações projetadas são de 95,5 milhões. Mesmo na projeção oficial chinesa que antecipa redução das compras externas, o país continuaria importando mais de quatro vezes aquilo que produz.
O USDA chega a uma fotografia ainda mais dependente do exterior. Em agosto, estimava produção chinesa de 21 milhões de toneladas e importações de 115 milhões no ciclo 2026/27.
A produção doméstica projetada pelos dois sistemas é quase a mesma; a divergência está principalmente no tamanho da demanda, do esmagamento, dos estoques e, consequentemente, das importações.
Esse contraste é importante porque impede uma conclusão confortável em qualquer direção.
A projeção chinesa não demonstra que as importações necessariamente cairão para 95,5 milhões. A projeção norte-americana tampouco prova que permanecerão em 115 milhões.
São estimativas concorrentes sobre um mercado sujeito a preços, produção de proteínas animais, estoques, margens de esmagamento, política comercial e comportamento do consumidor.
Há ainda um segundo problema. Soja produzida dentro da China e soja importada não são substitutos perfeitos em todos os usos.
Uma análise de mercado publicada no sistema do Ministério do Comércio chinês observa que a soja importada é destinada predominantemente ao esmagamento, enquanto a produção doméstica possui maior presença no processamento de alimentos. O próprio texto ressalta que a substituição direta entre as duas é limitada.
Produzir uma tonelada adicional de soja na China, portanto, não implica automaticamente importar uma tonelada a menos do Brasil. A dependência pode diminuir por outros caminhos.
Pequim também tenta reduzir a quantidade de soja necessária
Aqui aparece uma das dimensões mais relevantes para o Brasil.
Em abril de 2025, o Ministério da Agricultura e Assuntos Rurais lançou um plano de economia de grãos na pecuária.
Para 2030, o programa estabelece, entre outros objetivos, redução superior a 7% no consumo médio de ração por quilograma de produto animal nas unidades abrangidas, capacidade superior a 10 milhões de toneladas em fontes de ração não baseadas em grãos e redução para aproximadamente 10% da participação do farelo de soja na ração utilizada pela pecuária.
Esses valores são metas. Não representam resultados já alcançados.
Também seria incorreto concluir que reduzir a participação do farelo de soja na formulação das rações provocará queda proporcional nas importações do grão.
O consumo final depende do tamanho dos rebanhos, da produção de carne, ovos, leite e pescado, do custo dos substitutos, das margens das fábricas de ração e da atividade de esmagamento.
O mecanismo, contudo, existe.
Se determinada quantidade de proteína animal puder ser produzida com menos farelo de soja, parte da vulnerabilidade externa chinesa pode diminuir sem que um único hectare adicional seja plantado com soja.
Essa distinção é estrategicamente relevante. A discussão brasileira costuma concentrar-se na capacidade chinesa de produzir o grão internamente, mas Pequim também atua sobre a eficiência com que o utiliza.
A dependência pode ser reduzida pela oferta. Pode ser reduzida pela demanda. E pode ser reduzida pela diversidade de fornecedores.
Não é necessário que os três movimentos alcancem seu limite máximo para que a posição relativa do Brasil se modifique.
Duas projeções de importação mostram que a tese não pode depender de uma previsão
A divergência entre CASDE e USDA é suficientemente grande para merecer atenção própria.
O CASDE projeta 95,5 milhões de toneladas de importações chinesas de soja em 2026/27, uma redução de 7,6% em relação à sua estimativa para o ciclo anterior.
A equipe chinesa associa a projeção, entre outros fatores, à normalização gradual da capacidade de produção de suínos e à consequente redução esperada da demanda por farelo.
O USDA estima 115 milhões de toneladas para o mesmo ciclo, acima das 113 milhões estimadas para 2025/26. Em seu balanço mundial de agosto, a instituição projeta importações globais de 189,27 milhões de toneladas. A China, sozinha, responderia por aproximadamente 61% desse volume.
A distância entre 95,5 milhões e 115 milhões é de 19,5 milhões de toneladas. Para comparação, toda a produção doméstica chinesa projetada por ambos os sistemas está em torno de 21 milhões.
Quando duas instituições competentes chegam a números tão diferentes para as importações, fazer o artigo depender de uma previsão específica seria transformar incerteza em argumento.
A conclusão mais defensável é outra.
Mesmo a projeção chinesa que antecipa redução mantém o país profundamente dependente da soja importada. Mesmo a projeção do USDA que antecipa importações maiores não elimina os instrumentos chineses destinados a reduzir a concentração e a intensidade dessa dependência ao longo do tempo.
O risco brasileiro não precisa ser construído sobre a previsão de que a China comprará menos.
Pode ser construído sobre algo mais sólido: Pequim tem incentivo explícito para aumentar suas alternativas.
O Brasil ganhou quando a China precisou de uma alternativa aos Estados Unidos
Esse incentivo já beneficiou extraordinariamente o Brasil.
O FMI mostra que, durante a escalada comercial entre China e Estados Unidos em 2018, a participação brasileira nas importações chinesas de soja passou de aproximadamente 50% para cerca de 75%.
Parte do avanço foi posteriormente revertida quando acordos comerciais permitiram a retomada das compras chinesas nos Estados Unidos.
Em 2025, durante nova fase de tensões sino-americanas, o Brasil voltou a ampliar sua posição e respondeu por cerca de 76% das importações chinesas do grão.
Pelo lado brasileiro, o USDA/FAS encontra concentração semelhante: 85,4 milhões das 108,1 milhões de toneladas exportadas em 2025 foram embarcadas para a China.
A geopolítica ajudou a transformar o Brasil no principal amortecedor da dependência chinesa em relação aos Estados Unidos.
Há, porém, uma contradição nessa vantagem.
Uma estratégia destinada a reduzir dependência excessiva dos Estados Unidos não precisa terminar em dependência permanente do Brasil.
Se o objetivo chinês é preservar alternativas, o sucesso brasileiro em capturar mercado norte-americano aumenta justamente o incentivo para que Pequim mantenha outras origens economicamente utilizáveis.
Os Estados Unidos continuam sendo uma delas.
Em agosto de 2026, o USDA registrou repetidas vendas privadas de soja norte-americana para entrega à China no ano comercial 2026/27. Esses anúncios não significam que o Brasil esteja perdendo sua posição dominante, mas demonstram que o canal concorrente continua operacional.
Esse é o paradoxo que sobrevive à pesquisa.
O mecanismo que fortaleceu o Brasil no curto prazo contém o limite da própria vantagem: a China se beneficiou da capacidade brasileira para não depender excessivamente dos Estados Unidos, mas sua lógica de segurança recomenda que tampouco dependa excessivamente do Brasil.
A relação é interdependente, mas a capacidade de substituir não é simétrica
Nada disso torna o Brasil um fornecedor facilmente dispensável.
O país respondeu por aproximadamente 54% das exportações mundiais de soja em 2025, segundo o FMI. O USDA projeta 118 milhões de toneladas de exportações brasileiras no ciclo 2026/27.
Não existe outro produtor capaz de aparecer de imediato com uma oferta adicional dessa magnitude caso a soja brasileira deixe de estar disponível.
A China, por sua vez, concentra algo próximo de três quintos da demanda mundial importadora nas projeções atuais do USDA. Um comprador desse tamanho também não pode abandonar seu maior fornecedor sem modificar preços, origens e fluxos globais.
Há interdependência real.
Interdependência, contudo, não significa simetria de vulnerabilidade.
Para a China, as opções incluem variar a participação de Brasil, Estados Unidos e Argentina, utilizar estoques, modificar margens de esmagamento, reduzir parcialmente a presença do farelo na alimentação animal e aumentar eficiência.
Para o Brasil, substituir a China significa encontrar demanda adicional para uma quantidade extraordinária de soja em um mercado no qual o próprio comprador que se pretende substituir representa a maior parte das importações mundiais.
O redirecionamento exige escala, não apenas novos destinos
Essa diferença pode ser demonstrada sem prever qualquer ruptura.
Em 2025, o Brasil exportou 108,1 milhões de toneladas. Depois de descontadas as 85,4 milhões destinadas à China, todos os demais mercados, somados, receberam aproximadamente 22,7 milhões.
Considere um exercício puramente aritmético, não uma previsão. Se as compras chinesas de soja brasileira caíssem 10% sobre aquela base e a produção destinada à exportação permanecesse igual, haveria 8,54 milhões de toneladas para redirecionar.
Para que o volume total exportado fosse preservado sem ajuste de produção, os mercados que compraram 22,7 milhões de toneladas em 2025 teriam de absorver aproximadamente 38% a mais.
Isso pode acontecer parcialmente por redução de preços, deslocamento de concorrentes, aumento do esmagamento em outros países ou expansão do consumo. O que não se pode presumir é que a existência de outros compradores torna o redirecionamento economicamente neutro.
Quantidade encontra mercado por meio de preço. A vulnerabilidade aparece nas condições desse ajuste.
Uma mudança marginal pode importar mesmo se a China continuar comprando muito
Esse ponto altera a forma de definir risco.
O cenário extremo seria uma China autossuficiente, reduzindo drasticamente suas importações e deixando o Brasil com uma parcela enorme da produção sem destino. Os dados atuais não sustentam esse cenário.
Mas vulnerabilidade não exige um cenário extremo.
Suponha que a China continue importando mais de 100 milhões de toneladas por ano, mas consiga aumentar a competição entre fornecedores. O Brasil ainda venderia volumes elevados, porém poderia enfrentar prêmios menores, maior sensibilidade às condições logísticas ou menos poder de negociação.
Suponha que a participação do farelo de soja nas rações diminua gradualmente enquanto a produção de proteína animal continua crescendo. As importações podem permanecer muito grandes, mas crescer menos do que cresceriam sem o ganho de eficiência.
Suponha que as compras norte-americanas se recuperem em alguns milhões de toneladas. Para a China, isso pode representar apenas mais redundância. Para um fornecedor responsável por quase quatro quintos das exportações brasileiras de soja, alguns milhões de toneladas já possuem escala econômica relevante.
É por isso que o problema não deve ser formulado como uma pergunta binária sobre se a China continuará ou não comprando.
A questão é a elasticidade da posição brasileira diante de pequenas mudanças no comportamento do maior comprador mundial.
O Brasil não é uma economia agrícola, mas seu setor externo é muito mais concentrado
Também é necessário evitar outra simplificação frequente.
O Brasil não pode ser descrito adequadamente como uma economia essencialmente agrícola.
Em 2025, o PIB chegou a R$ 12,7 trilhões. O valor adicionado da agropecuária foi de R$ 775,3 bilhões, diante de R$ 2,6 trilhões da indústria e R$ 7,6 trilhões dos serviços. A indústria cresceu 1,4% no ano, embora a indústria de transformação tenha registrado retração de 0,2%.
A estrutura do setor externo é diferente.
O Ministério da Agricultura calcula que o agronegócio, conceito muito mais amplo do que a agropecuária diretamente medida nas Contas Nacionais, respondeu por 48,5% do valor exportado pelo Brasil em 2025. A China comprou US$ 55,3 bilhões em produtos do setor, equivalentes a 32,7% de suas exportações.
O FMI, utilizando outra classificação, observa que produtos agrícolas já respondiam por mais de 40% das exportações brasileiras em 2025, enquanto petróleo representava cerca de 16% e minério de ferro 10%. A participação de manufaturados havia caído para menos de 30% da pauta exportadora.
Não é necessário chamar isso de “desindustrialização” para reconhecer o problema da concentração externa.
Os próprios dados de comércio com a China mostram uma pauta estreita. Entre janeiro e julho de 2026, soja respondeu por 35,3% das exportações brasileiras ao país, petróleo bruto por 26,2%, minério de ferro por 15,6% e carne bovina por 7,7%. Somados, esses quatro grupos representaram cerca de 85% do valor vendido ao mercado chinês no período.
A economia brasileira é muito mais diversificada do que sua relação exportadora com a China.
Essa diferença explica como uma concentração que parece pequena quando comparada ao PIB pode continuar importante para o setor externo, para determinadas regiões e para cadeias empresariais específicas.
A dependência chega à economia pelo preço, pela renda e pelas divisas
Uma redução das compras chinesas não produz automaticamente recessão, desvalorização cambial ou crise fiscal.
Entre o comércio de soja e qualquer resultado macroeconômico existe uma cadeia de transmissão.
O primeiro ajuste tende a ocorrer no próprio mercado do produto. Menor demanda relativa por soja brasileira, caso não seja compensada imediatamente por outros compradores, pressiona as condições nas quais a mercadoria encontra destino. Isso pode aparecer em preços, prêmios nos portos, margens de comercialização e decisões de estoque.
Daí o efeito chega ao produtor. Margens menores alteram a rentabilidade esperada da safra e podem modificar decisões futuras de investimento, tecnologia, compra de máquinas e utilização de insumos.
Chega também à logística. Uma cadeia estruturada para transportar grandes volumes até portos específicos depende da intensidade e da direção dos fluxos. Redirecionar cargas para outros mercados pode alterar rotas, calendários, custos marítimos e utilização de terminais.
Em regiões fortemente integradas ao complexo soja, renda agrícola também circula por transporte, armazenagem, comércio, crédito e serviços. Um choque persistente pode, portanto, ultrapassar o produtor mesmo quando seu peso no PIB nacional permanece limitado.
No plano externo, receitas menores de exportação em relação ao cenário alternativo podem reduzir o saldo comercial e a oferta de divisas proveniente do comércio.
O câmbio pode reagir a isso, mas sua trajetória dependeria simultaneamente de juros, fluxos financeiros, risco, preços de outras commodities e condições internacionais. Não existe uma relação mecânica entre cada tonelada de soja e a cotação do real.
O FMI chama atenção justamente para a crescente concentração brasileira em commodities e para a exposição da economia a variações dos termos de troca. Isso sustenta um canal de vulnerabilidade, não uma previsão determinística sobre o resultado de qualquer choque específico.
Onde a transmissão se torna risco empresarial
Para as empresas, o problema pode aparecer antes de qualquer indicador macroeconômico.
Uma trading pode manter volume e perder margem.
Um produtor pode continuar exportando e receber condições menos favoráveis.
Uma empresa de fertilizantes pode enfrentar mudança na disposição do cliente para investir em tecnologia de aplicação.
Um operador logístico pode descobrir que volume disponível não é igual a volume economicamente viável na mesma rota.
Um banco pode manter exposição a uma cadeia grande e líquida, mas observar deterioração na capacidade financeira de determinados clientes quando preço e custo se movem em direções opostas.
É nesse nível que dependência comercial deixa de ser uma abstração geopolítica e se transforma em risco empresarial.
O Brasil possui alternativas, mas ainda não possui outro comprador do tamanho da China
A existência de vulnerabilidade não significa ausência de adaptação.
O Brasil já redirecionou soja para outros mercados em períodos nos quais as compras chinesas se enfraqueceram. O FMI observa que essa capacidade ajudou a mitigar choques anteriores e considera que maior diversificação de destinos fortaleceria a resiliência brasileira.
O agronegócio também está longe de depender exclusivamente da soja. Carnes, café, açúcar, milho, algodão, celulose e numerosos outros produtos integram uma pauta ampla, com compradores distribuídos por diferentes regiões. A abertura de mercados continua expandindo possibilidades comerciais.
O ponto não é negar alternativas. É medir sua escala.
Nenhum outro mercado individual reproduz atualmente a demanda chinesa por soja. Na projeção mundial do USDA para 2026/27, a China importaria 115 milhões de toneladas; a União Europeia, segunda grande importadora na tabela, 13,2 milhões.
Quando um comprador possui essa dimensão, diversificar exportações brasileiras não significa apenas abrir novos destinos. Significa desenvolver demanda capaz de absorver volumes economicamente relevantes, possivelmente em vários países, produtos e etapas diferentes da cadeia.
Há ainda outra possibilidade: diversificação não precisa ocorrer apenas pela geografia.
Pode signific ampliar processamento doméstico, aumentar exportações de produtos transformados, desenvolver mercados para óleo e farelo, aprofundar cadeias industriais relacionadas ao agro ou expandir outras atividades exportadoras.
Qual dessas alternativas é economicamente superior é uma questão diferente e exige análise própria.
Para este artigo, basta reconhecer o princípio: redundância efetiva não se mede pela quantidade de países presentes em uma planilha, mas pela capacidade de substituir demanda em escala, prazo e condições econômicas aceitáveis.
O risco está em confundir uma vantagem extraordinária com segurança estrutural
O Brasil ocupa hoje uma posição que muitos países gostariam de ter.
É o maior exportador mundial de soja, possui vantagens competitivas reconhecíveis, ganhou espaço no maior mercado importador do planeta e transformou a demanda chinesa em uma fonte extraordinária de receita externa.
Nada na pesquisa permite concluir que essa relação esteja perto de terminar.
É justamente por isso que a vulnerabilidade pode ser difícil de perceber.
A China olha para uma dependência externa muito maior do que sua produção doméstica de soja e não conclui que o problema esteja resolvido porque o Brasil é um fornecedor eficiente.
Seu planejamento procura preservar produção própria, reservas, eficiência, fontes alternativas de proteína, diferentes origens de importação e capacidade de ajustar o consumo.
Pequim não precisa escolher entre comércio e segurança. Está tentando usar o comércio de forma que aumente sua segurança.
O Brasil parece enfrentar a pergunta inversa.
A vantagem comercial não substitui resiliência
Quanto mais a demanda chinesa recompensa a especialização brasileira, mais caro pode se tornar preparar alternativas para um cenário em que essa mesma demanda cresça menos, se distribua entre mais fornecedores ou passe a ser exercida de uma posição negociadora diferente.
A resposta não é abandonar o mercado chinês. Isso confundiria concentração com inconveniência e transformaria um enorme ativo comercial em problema por definição.
A questão é não utilizar o sucesso presente como evidência de que a estrutura é segura.
O 15º Plano Quinquenal chinês talvez ofereça, involuntariamente, uma boa forma de formular o desafio brasileiro. Segurança econômica não exige independência absoluta. Exige capacidade de absorver uma mudança sem que uma única relação determine o resultado.
A China continua precisando da soja do mundo e continuará, pelas projeções disponíveis, importando volumes extraordinários.
O Brasil provavelmente continuará sendo central para esse abastecimento.
Ainda assim, há uma assimetria estratégica que merece atenção: a China está construindo opções em torno de sua dependência.
A pergunta é quantas opções o Brasil está construindo em torno da dele.