A União Europeia não começou a se preocupar com minerais críticos em 16 de setembro de 2026. O bloco já possuía metas para reduzir dependências, projetos estratégicos dentro e fora de seu território, instrumentos para estimular processamento e reciclagem e planos de atuação conjunta sobre compras e estoques.
O que mudou no discurso do Estado da União foi outra coisa.
A presidente da Comissão Europeia, Ursula von der Leyen, anunciou entre as iniciativas previstas para o próximo ciclo uma European Corporation on Critical Raw Materials.
No discurso, vinculou a proposta à necessidade de adquirir e formar estoques de matérias-primas consideradas essenciais para setores como veículos elétricos, semicondutores, baterias, tecnologias limpas e defesa.
A própria página oficial do Estado da União registra a corporação entre as novas iniciativas de competitividade, ao lado do pacote de diversificação DiversifyEU.
A novidade merece atenção, mas por uma razão menos simples do que a ideia de que “a Europa passará a comprar minerais do Brasil”.
Até o fechamento deste artigo, a Comissão havia anunciado a corporação como iniciativa política, mas os documentos públicos localizados ainda não definiam sua natureza jurídica, governança, capitalização, regras de aquisição, propriedade dos estoques, critérios de acesso ou cronograma operacional.
Também não esclareciam como a nova corporação se relacionará com o European Critical Raw Materials Centre, estrutura que já havia sido prevista anteriormente para atuar justamente sobre inteligência de mercado, investimentos, compras conjuntas e formação de estoques.
Essa indefinição não torna o anúncio irrelevante. Ela muda a pergunta.
Em vez de concluir que um novo comprador europeu já existe, importa entender o que aconteceria se a União Europeia transformar sua política de diversificação em capacidade efetiva de contratar fornecimento e manter reservas.
Para o Brasil, o ganho potencial não estaria apenas em possuir minerais procurados pela Europa. Estaria em conseguir oferecer projetos e cadeias capazes de entregar produto, processamento, escala, previsibilidade e contratos.
O que a União Europeia realmente anunciou
A denominação oficial utilizada pela Comissão é European Corporation on Critical Raw Materials. A página institucional do Estado da União classifica a corporação como uma das iniciativas propostas para o ano seguinte.
A Reuters registrou que von der Leyen disse que a nova estrutura deverá ajudar o bloco a obter e estocar as matérias-primas de que necessita.
Essa precisão de linguagem importa porque uma proposta anunciada no Estado da União não equivale a uma instituição já constituída e financiada.
A Europa já havia avançado bastante antes desse anúncio.
O Critical Raw Materials Act estabeleceu para 2030 referências de 10% das necessidades anuais europeias atendidas por extração dentro da União, 40% por processamento e 25% por reciclagem.
O regulamento também definiu que não mais de 65% das necessidades anuais de cada matéria-prima estratégica, em qualquer estágio relevante de processamento, deveriam depender de um único país terceiro.
Depois, a estratégia RESourceEU previu a criação, em 2026, de um European Critical Raw Materials Centre. Segundo a comunicação oficial, esse centro deveria produzir inteligência sistêmica sobre as cadeias, orientar investimentos e financiamento e apoiar compras conjuntas e formação de estoques.
Portanto, aquisição coordenada e reservas estratégicas não nasceram no discurso de 16 de setembro.
O elemento novo é a proposta de uma corporação europeia apresentada explicitamente como instrumento para obter e estocar materiais.
Se essa estrutura vier a possuir poder de compra, capital, capacidade de firmar contratos ou alguma forma de coordenação permanente de demanda, poderá representar uma passagem relevante da política de metas e facilitação para uma intervenção mais direta no lado comprador da cadeia.
Esse “se” ainda precisa permanecer no texto.
Nos documentos públicos localizados até o fechamento desta versão, não estava definido se a corporação substituirá o Critical Raw Materials Centre, funcionará dentro dele, absorverá parte de suas funções ou coexistirá com a estrutura planejada anteriormente.
A diferença entre diversificar e comprar muda o mecanismo econômico
Políticas de diversificação podem atuar de diversas formas.
Um governo pode facilitar licenças, financiar projetos, criar metas, assinar parcerias com países produtores ou classificar determinados empreendimentos como estratégicos. Tudo isso pode alterar incentivos sem que o poder público se transforme em comprador da produção.
Aquisição coordenada e formação de estoques introduzem outra possibilidade: criar demanda institucional capaz de reduzir parte da incerteza enfrentada por projetos que competem para entrar em cadeias já dominadas por fornecedores estabelecidos.
Esse mecanismo é especialmente relevante no setor mineral porque a existência de recurso geológico não resolve, sozinha, o problema econômico de construir uma nova oferta.
Uma mina precisa de capital.
Uma planta de processamento precisa de escala, tecnologia e clientes.
Um projeto precisa demonstrar que conseguirá entregar um produto com especificação adequada durante um período suficientemente longo para justificar investimentos que frequentemente levam anos até produzir retorno.
Nesse ambiente, um comprador disposto a assumir compromissos de longo prazo pode alterar a financiabilidade de um empreendimento.
Contratos de offtake, demanda agregada ou outras formas de compromisso comercial podem diminuir incerteza sobre venda futura e ajudar um projeto a atravessar a distância entre viabilidade técnica e capacidade produtiva.
Mas nada nos anúncios de 16 de setembro permite afirmar que a nova corporação já oferecerá offtakes, preços mínimos, garantias ou financiamento.
Essas possibilidades pertencem ao mecanismo econômico que deve ser monitorado. Ainda não são características comprovadas do instrumento.
A dependência da China não cabe em um único percentual
O discurso europeu associa a nova iniciativa à redução de vulnerabilidades diante da concentração chinesa. A preocupação possui fundamento material, mas precisa ser tratada com denominadores corretos.
A própria Comissão informa atualmente que a China fornece 100% do suprimento europeu de elementos de terras raras pesadas. Esse é um indicador de fornecimento de uma categoria específica, não uma participação chinesa de 100% em todos os minerais críticos consumidos pela Europa.
Os dados comerciais mostram outra fotografia. Em 2025, a União Europeia importou 15,1 mil toneladas de elementos de terras raras, das quais 46,8% em peso vieram da China. Rússia e Malásia também apareceram como fornecedores relevantes.
As duas estatísticas podem ser verdadeiras ao mesmo tempo porque não medem exatamente a mesma coisa.
Dependência pode aparecer na mineração, no refino, na separação, no processamento, em determinados compostos, em componentes industriais ou na origem aduaneira de um produto importado. O grau de concentração também muda de mineral para mineral.
Essa é uma das razões pelas quais “reduzir dependência da China” não deveria ser traduzido automaticamente como “substituir a China pelo Brasil”.
O próprio desenho do Critical Raw Materials Act aponta para diversificação, não para a construção de uma nova dependência concentrada em um único fornecedor.
O objetivo econômico do de-risking é ampliar opções e reduzir vulnerabilidades excessivas. Isso é diferente de decoupling, entendido como tentativa de separar integralmente duas economias ou cadeias.
O Brasil já está dentro de algumas cadeias europeias
A posição brasileira também não pode ser resumida pela ideia de um país com grandes reservas esperando compradores estrangeiros.
Em determinados materiais, o Brasil já é fornecedor dominante da União Europeia.
Em 2025, 83% das importações europeias de ferro-nióbio vieram do Brasil, enquanto o Canadá respondeu pelos 17% restantes. O dado mostra uma relação de fornecimento já consolidada em um material específico, e não uma oportunidade futura baseada apenas em geologia.
Em outro ponto da cadeia, a Comissão Europeia reconheceu como projeto estratégico, fora do território da União, o São Miguel Paulista Nickel and Cobalt Refinery Restart Project, promovido pela Jervois Brasil Metalurgia.
A decisão europeia o classifica como projeto de processamento destinado a contribuir para o fornecimento de níquel para baterias e de cobalto.
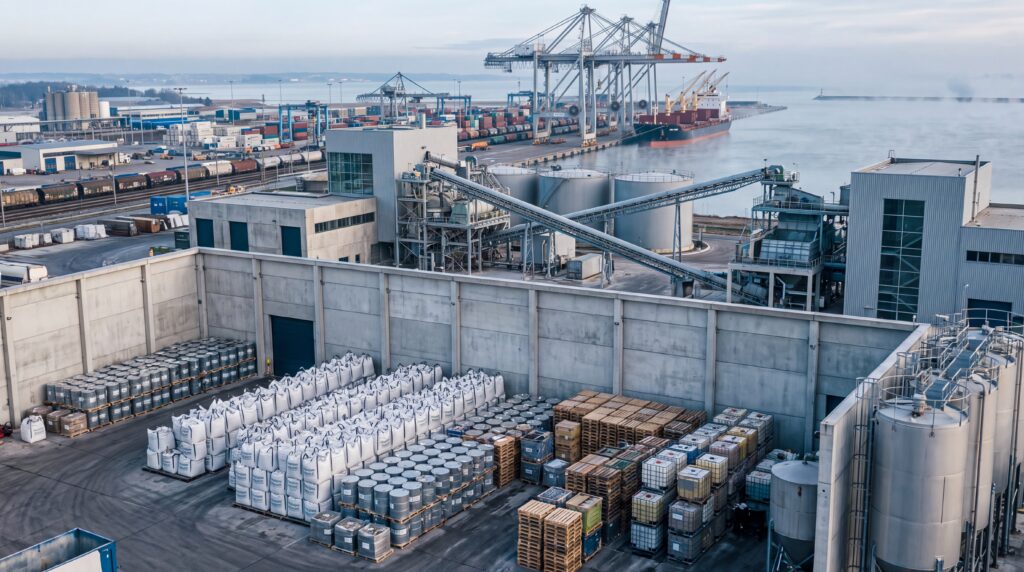
O exemplo é especialmente útil porque desloca a discussão da reserva para a capacidade industrial.
A União Europeia não classificou São Miguel Paulista como estratégico porque existe níquel ou cobalto em território brasileiro de forma abstrata. O ativo selecionado é uma refinaria, isto é, uma instalação situada em um elo posterior da cadeia.
A aproximação política também já vinha acontecendo. Em junho de 2026, Brasil e União Europeia discutiram no Ministério de Minas e Energia oportunidades concretas de cooperação e investimento em minerais críticos, desenvolvimento de cadeias de valor e mecanismos de financiamento.
Na mesma visita, a Comissão Europeia colocou matérias-primas críticas entre as áreas da estratégia Global Gateway no Brasil e apresentou como objetivo transformar a relação bilateral em projetos de investimento.
A nova corporação, portanto, não inaugura o interesse europeu pelo Brasil.
Ela pode alterar a qualidade desse interesse caso consiga transformar política de diversificação em demanda contratável.
O que uma Europa mais ativa na compra pode mudar para projetos brasileiros
A consequência mais interessante do anúncio não está necessariamente no preço do minério.
Está na arquitetura de decisão dos projetos.
Quanto mais a União Europeia tentar garantir suprimento por meio de compras coordenadas ou estoques, mais importante tende a se tornar a distinção entre possuir um recurso e ser capaz de entregá-lo em condições comerciais.
Um comprador estratégico precisa saber qual material está adquirindo, em qual especificação, em que volume, com qual frequência, de qual planta, sob quais condições logísticas e com que grau de previsibilidade.
Isso favorece uma lógica de seleção.
Projetos em estágio inicial podem possuir recursos geológicos relevantes e continuar distantes de um contrato.
Projetos que já possuem estudos, licenciamento, financiamento, infraestrutura, processamento definido e capacidade de demonstrar entrega estão em outra posição. Operações existentes estão em outra ainda.
O anúncio europeu pode, portanto, aumentar o valor estratégico daquilo que é contratável, não simplesmente daquilo que existe no subsolo.
Para empresas brasileiras, alguns sinais passam a ganhar maior importância: quem serão os compradores europeus efetivos, quais materiais serão priorizados, se haverá contratos de longo prazo, como funcionará a formação de estoques, que padrões de rastreabilidade e sustentabilidade serão exigidos, quais etapas de processamento serão valorizadas e de que forma projetos fora da Europa poderão acessar instrumentos financeiros ligados à nova estrutura.
Se esses mecanismos reduzirem incerteza de demanda, podem melhorar a capacidade de alguns projetos de atrair capital.
Se ficarem restritos a coordenação política sem orçamento, contratos ou capacidade de compra, o efeito econômico será menor.
Essa diferença não pode ser resolvida pelo discurso. Terá de aparecer no desenho institucional.
Reserva não é cadeia, e este não é um novo artigo sobre terras raras
A distinção entre potencial geológico e capacidade econômica é particularmente visível nas terras raras brasileiras, mas ela já possui um endereço próprio no ecossistema editorial da Comexchange.
O artigo “Terras raras no Brasil: o que precisa existir entre a reserva e uma cadeia estratégica” analisa justamente a distância entre reservas, produção, processamento, tecnologia, capital, contratos e mercados. Terras raras no Brasil: da reserva à cadeia estratégica
O ponto aqui é outro.
A nova política europeia pode alterar o ambiente externo no qual projetos brasileiros tentam atravessar essa distância.
Em vez de perguntar novamente se o Brasil possui grandes reservas ou quais projetos de terras raras estão em desenvolvimento, importa observar se surge um comprador institucional europeu capaz de modificar a demanda, os contratos e o risco comercial desses empreendimentos.
Também seria um erro reduzir a nova estratégia europeia às terras raras.
O conceito de matérias-primas críticas abrange cadeias diferentes. Níquel, cobalto, nióbio, lítio, grafite, magnésio e vários outros materiais possuem estruturas produtivas, usos, fornecedores e gargalos próprios.
O caso brasileiro do ferro-nióbio mostra uma posição de fornecimento já madura. São Miguel Paulista mostra um ativo de processamento reconhecido pela própria UE. Projetos brasileiros de terras raras ocupam outros estágios.
Não existe uma única “posição do Brasil em minerais críticos”. Existem posições diferentes, mineral por mineral e elo por elo.
Onde começa a oportunidade, e onde começa o exagero
A nova proposta não garante que investimentos europeus sejam redirecionados ao Brasil.
Também não significa que reservas brasileiras ganharão automaticamente valor econômico, que a Europa oferecerá preços superiores ou que empresas brasileiras receberão contratos.
A própria lista europeia de projetos estratégicos fora da União mostra competição internacional. Em 2025, a Comissão reconheceu 13 projetos externos distribuídos entre diferentes países e materiais. O empreendimento de São Miguel Paulista é um deles.
O Brasil compete, portanto, com projetos distribuídos entre Canadá, Groenlândia, Cazaquistão, Madagascar, Malawi, Nova Caledônia, Noruega, Sérvia, África do Sul, Ucrânia, Reino Unido e Zâmbia.
Por isso, “a Europa precisa diversificar” não resolve a pergunta sobre quem capturará a demanda.
Um projeto brasileiro precisa competir em custo, escala, prazo, qualidade do produto, infraestrutura, previsibilidade regulatória e capacidade de cumprir contratos. Dependendo do mineral, rastreabilidade ambiental e social também pode integrar a decisão do comprador.
Há ainda um problema de tempo.
A necessidade europeia de reduzir risco pode ser imediata, enquanto minas, refinarias e plantas de processamento podem demandar anos entre estudos, licenciamento, financiamento, construção e ramp-up.
Essa diferença favorece fornecedores e ativos que já estejam mais próximos da capacidade comercial.
Em outras palavras, a geopolítica pode aumentar o valor da opção brasileira antes que aumente o volume comprado do Brasil.
Confundir essas duas etapas é transformar potencial em resultado antes que o mecanismo tenha funcionado.
O que acompanhar depois do anúncio
Os próximos sinais relevantes são menos retóricos do que institucionais.
O primeiro será a definição da própria European Corporation on Critical Raw Materials: instrumento jurídico, governança, capital, orçamento, poder de contratação e início de operação.
O segundo será sua relação com o European Critical Raw Materials Centre já previsto no RESourceEU. A sobreposição atual precisa ser resolvida para que se saiba quem fará inteligência, quem coordenará compras, quem administrará estoques e quem poderá direcionar financiamento.
Depois virão as regras econômicas.
Quais minerais serão prioritários? A corporação comprará diretamente? Agregará demanda de empresas? Celebrará contratos de longo prazo? Quem será proprietário dos estoques? Projetos em países parceiros poderão receber compromissos antecipados de compra? Haverá participação de bancos públicos, garantias ou instrumentos de compartilhamento de risco?
Para o Brasil, a evidência decisiva será concreta: novos projetos reconhecidos, investimentos contratados, plantas construídas, processamento colocado em operação, contratos de offtake assinados e fornecimento efetivamente realizado.
Até que esses elementos apareçam, o anúncio de 16 de setembro deve ser tratado pelo que é: um sinal político relevante de que a União Europeia pretende ampliar sua capacidade de agir sobre o lado comprador das cadeias de matérias-primas críticas, mas ainda sem desenho operacional público suficiente para calcular seu impacto.
O interesse europeu só se transforma em posição brasileira quando a cadeia consegue entregar
A Europa já havia concluído que depender excessivamente de poucos fornecedores era um risco. Já possuía metas de diversificação. Já selecionava projetos estratégicos. Já discutia compras conjuntas e estoques.
O anúncio de uma corporação dedicada a obter e armazenar matérias-primas pode representar o próximo movimento: tentar transformar segurança de suprimento em capacidade institucional de demanda.
Para o Brasil, essa mudança pode ser relevante justamente porque desloca a discussão da quantidade de recursos disponíveis para a qualidade econômica da oferta.
Reservas podem atrair atenção. Projetos podem atrair capital. Capacidade industrial pode atrair compradores. Contratos transformam expectativa em relação comercial. Fornecimento previsível transforma essa relação em cadeia.
A posição brasileira será tanto maior quanto mais o país e seus projetos conseguirem avançar por essa sequência nos minerais em que possuem condições reais de competir.
A nova política europeia pode aumentar o valor de ter alternativas à China.
Ela não elimina o trabalho necessário para transformar uma alternativa geológica em fornecedor estratégico.