A crise geopolítica de 2026 entre Irã-Estados Unidos da América mostrou como uma interrupção em um estreito marítimo localizado a milhares de quilômetros do Brasil pode chegar ao custo de uma safra.
A relação entre ureia e Estreito de Ormuz passa pela concentração regional da oferta, pelo gás natural, pelo transporte marítimo e pela dependência brasileira de fertilizantes importados.
Por isso, entender o preço da ureia no Brasil exige observar não apenas a cotação do produto, mas também a geopolítica das rotas que conectam os produtores do Golfo Pérsico aos mercados consumidores.
Esse encadeamento ficou particularmente visível depois do início do conflito no Oriente Médio, no fim de fevereiro de 2026. O tráfego por Ormuz despencou, embarques de fertilizantes foram interrompidos e os mercados passaram a incorporar risco de oferta, energia, frete e seguro.
Em março, a UN Trade and Development (UNCTAD) registrou queda superior a 95% nos trânsitos pelo estreito e alertou para a transmissão do choque de energia e transporte aos fertilizantes e à segurança alimentar.
Nos meses seguintes, porém, a trajetória não foi linear. A ureia subiu fortemente, recuou quando a demanda enfraqueceu e o fluxo marítimo começou a se recompor, e voltou a avançar nos portos brasileiros durante o inverno.
Essa sequência é importante porque mostra que Ormuz não determina sozinho o preço. Ele altera um conjunto de condições que passa a interagir com demanda, estoques, licitações internacionais, origem dos fornecedores e janela de compras de países como Brasil e Índia.
Por que ureia e Estreito de Ormuz estão diretamente conectados?
O Estreito de Ormuz conecta o Golfo Pérsico ao Golfo de Omã e ao Oceano Índico.
Sua relevância costuma ser associada ao petróleo e ao gás, mas a rota também é importante para fertilizantes produzidos nos países do Golfo.
Antes da interrupção de 2026, cerca de um terço da ureia comercializada globalmente passava pelo estreito, segundo levantamento reportado pela Reuters.
O número exato varia conforme período, fonte e conceito utilizado. O Relatório de Política Monetária do Banco Central, de junho de 2026 observa que o Oriente Médio concentrava cerca de 34% do comércio global de ureia.
Já análises produzidas durante a fase mais aguda da crise utilizaram percentuais diferentes para estimar os embarques dependentes de Ormuz.
Por isso, é mais correto tratar a rota como um ponto de concentração relevante do comércio mundial de ureia do que fixar um único percentual como medida permanente.
Além da dimensão logística, a relação entre ureia e Estreito de Ormuz também é energética.
A produção de amônia e ureia utiliza gás natural como insumo central, característica descrita inclusive pela Petrobras ao apresentar suas fábricas de fertilizantes nitrogenados.
Assim, uma crise no Golfo pode produzir um choque duplo: afetar a disponibilidade ou o custo do gás e, simultaneamente, dificultar o escoamento marítimo do fertilizante.
Ureia e Estreito de Ormuz em 2026: como a crise atingiu o preço no Brasil?
Quando o conflito começou, a conexão entre ureia e Estreito de Ormuz deixou de ser uma hipótese abstrata. O primeiro efeito não foi apenas uma mudança nas expectativas: houve redução concreta do fluxo marítimo.
Em março, a UNCTAD descrevia Ormuz como praticamente fechado e registrava forte retração dos trânsitos, enquanto preços de energia, fretes de navios-tanque e prêmios de seguro de guerra subiam.
Como consequência, o impacto chegou rapidamente ao mercado brasileiro.
O Banco Central registrou que o preço de referência da ureia granular entregue no Brasil em maio estava 50% acima da média do primeiro bimestre de 2026.
O dado ajuda a dimensionar a intensidade inicial do choque sem transformar uma cotação específica em referência permanente.
Depois, o mercado devolveu parte dessa alta. Em 25 de maio, a StoneX apontava a quinta semana consecutiva de queda, com a ureia negociada abaixo de US$ 635 por tonelada no Brasil, aproximadamente 20% abaixo do pico das semanas anteriores, mas ainda cerca de 32% acima do nível anterior à crise.
Ureia e Estreito de Ormuz: a reabertura não encerrou a volatilidade
Em junho, os embarques começaram a atravessar Ormuz novamente.
A Reuters informou que, após o acordo provisório anunciado em 15 de junho, centenas de milhares de toneladas de ureia e enxofre já haviam saído pelo estreito, embora o fluxo continuasse inferior ao normal e parte relevante das cargas correspondesse a contratos antigos.
Em agosto, a direção mudou outra vez. A StoneX registrou cinco semanas consecutivas de valorização da ureia nos portos brasileiros, com alta acumulada de 19% no período.
Dias depois, a consultoria destacou que a janela brasileira de importações entre setembro e dezembro havia se tornado um dos principais pontos de atenção para a formação do mercado global de ureia.
Nesse contexto, essa sequência é mais informativa do que qualquer fotografia isolada do preço da ureia no Brasil.
A crise elevou o prêmio de risco, a reabertura parcial reduziu parte da pressão, e a retomada da demanda voltou a influenciar as cotações. Geopolítica e fundamentos comerciais passaram a operar simultaneamente.
Por que o Brasil é vulnerável a uma interrupção em Ormuz?
No Brasil, a relação entre ureia e Estreito de Ormuz ganha relevância por causa da dependência externa.
O Plano Nacional de Fertilizantes registra que mais de 80% dos fertilizantes utilizados no país são importados.
Essa dependência não significa que todas as compras brasileiras passem por Ormuz, mas torna o país sensível a choques que retirem oferta relevante do mercado internacional.
Nos nitrogenados, a conexão com o Oriente Médio é particularmente importante.
Segundo o Banco Central, a região respondeu por 14,5% do total de fertilizantes importados pelo Brasil em 2025 e por 22% das importações brasileiras de nitrogenados.
A Reuters também registrou que aproximadamente 41% dos embarques que abasteceram a necessidade brasileira de ureia em 2025 passaram por Ormuz.
Além disso, essa vulnerabilidade vai além da origem declarada da mercadoria.
Mesmo quando o Brasil compra ureia de fornecedores localizados fora do Golfo, uma restrição que retire toneladas do mercado internacional pode deslocar compradores para outras origens, alterar licitações, elevar competição por carga disponível e modificar fretes. O choque se propaga por substituição.
Portanto, o preço da ureia no Brasil não depende apenas da relação bilateral com um fornecedor. Ele é formado dentro de um mercado internacional no qual oferta, logística e demanda de grandes compradores estão conectadas.
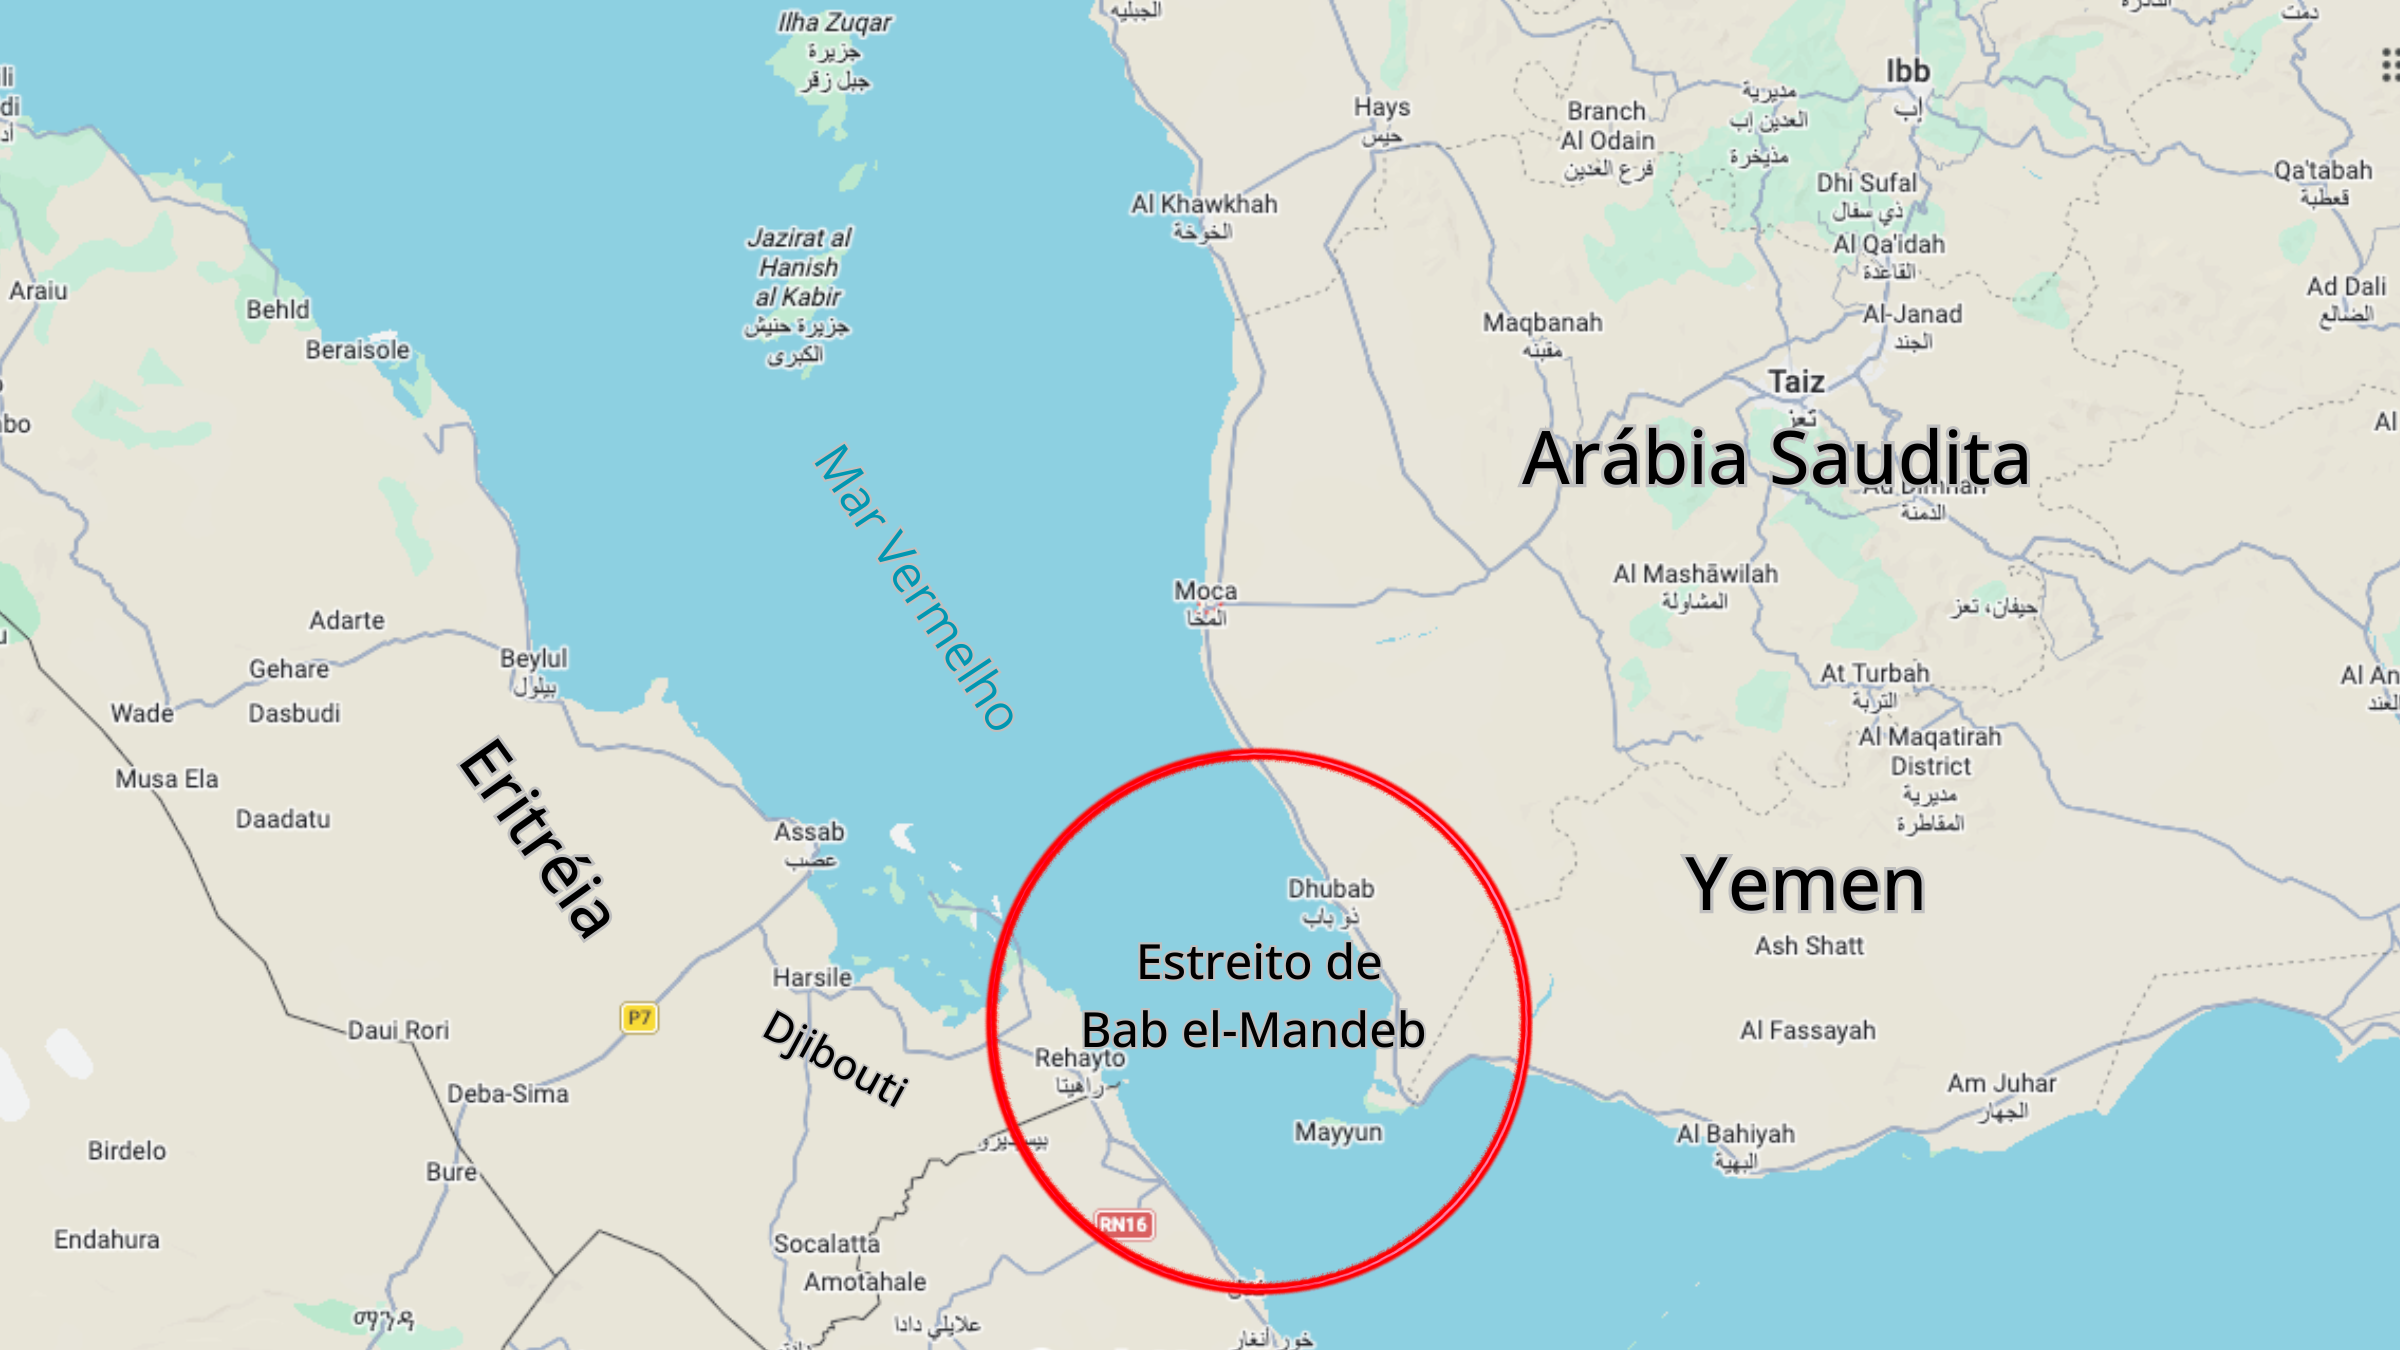
Bab el-Mandeb amplia o risco logístico no Oriente Médio
Bab el-Mandeb não deve ser tratado como se cumprisse a mesma função de Ormuz no mercado de ureia.
Ormuz está diretamente ligado ao escoamento de produtores do Golfo. Bab el-Mandeb, por sua vez, conecta o Golfo de Áden ao Mar Vermelho e integra a rota que leva ao Canal de Suez.
Seu papel neste artigo é complementar. A Organização Marítima Internacional classifica o Mar Vermelho, entre Suez e Bab el-Mandeb, como uma das rotas críticas do comércio mundial e destaca os riscos produzidos por instabilidade regional, conflitos e ameaças à navegação.
Quando Ormuz sofre restrições e, simultaneamente, o sistema Mar Vermelho, Bab el-Mandeb e Suez permanece sujeito a riscos, a cadeia marítima perde flexibilidade.
Rotas alternativas podem alongar viagens, aumentar consumo de combustível e elevar custos operacionais.
Em julho de 2026, a Reuters mostrou que desvios envolvendo Ormuz e Bab el-Mandeb chegaram a acrescentar semanas de navegação e milhões de dólares ao custo de determinadas viagens de petroleiros.
Ainda assim, isso não permite converter automaticamente esse custo em um percentual para a ureia.
O mecanismo relevante é outro: múltiplos gargalos simultâneos tornam o transporte marítimo menos previsível e podem elevar o custo de reposicionar navios, contratar seguro e reorganizar rotas.
Gás natural, oferta e transporte: como o choque chega à ureia
Para compreender a formação do preço, convém separar os canais de transmissão.
O primeiro é energético. A cadeia dos fertilizantes nitrogenados depende de gás natural, tanto como matéria-prima quanto como fonte de energia. Uma perturbação regional que afete gás, plantas industriais ou infraestrutura pode reduzir oferta e elevar custos de produção.
O segundo é comercial. Se exportadores relevantes deixam de colocar ureia no mercado, compradores competem por cargas de outras origens. Países com grandes necessidades de importação podem alterar rapidamente a distribuição das toneladas disponíveis.
O terceiro é logístico. Menor disponibilidade de navios, seguro de guerra mais caro, filas, restrições de navegação e desvios de rota aumentam o custo de movimentar o produto e ampliam a incerteza sobre prazos.
Por fim, o quarto é temporal. Fertilizantes são comprados em janelas relacionadas ao calendário agrícola.
O Banco Central observa que as importações brasileiras de fertilizantes aumentam de forma significativa no segundo semestre. Em agosto, a StoneX voltou a destacar setembro a dezembro como período decisivo para a demanda brasileira de ureia.
Por isso, a relação entre ureia e Estreito de Ormuz não deve ser reduzida a uma fórmula do tipo “estreito fecha, preço sobe”.
A transmissão depende da duração do choque, dos estoques, da capacidade de outros produtores, da demanda internacional e do momento em que os compradores brasileiros precisam voltar ao mercado.
O preço da ureia subiu, caiu e voltou a reagir em 2026
A trajetória de 2026 oferece uma lição útil de geopolítica aplicada aos negócios: choques de oferta não produzem preços em linha reta.
O fechamento de Ormuz elevou o risco e os preços, mas a retração da demanda e a retomada parcial dos embarques corrigiram parte da alta.
Em agosto, porém, a demanda de Brasil e Índia voltou a sustentar as cotações nos portos brasileiros.
Por isso, o preço da ureia no Brasil precisa ser interpretado como resultado de vários vetores. Ormuz é um fator estratégico, mas não substitui a análise de demanda, origem, estoques, sazonalidade e condições de frete.
Produção nacional reduz a exposição, mas não elimina a dependência
Ao mesmo tempo, o Brasil começou a reconstruir parte de sua capacidade de produzir nitrogenados.
A Petrobras informa que a retomada das unidades da Bahia, Sergipe e Paraná em 2026 representa capacidade equivalente a cerca de 20% da demanda brasileira de fertilização do solo e alimentação de ruminantes. A empresa também prevê colocar a UFN-III, em Três Lagoas, em operação em 2029.
Esse movimento reduz a vulnerabilidade estrutural, mas não elimina a exposição externa no curto prazo. O próprio Plano Nacional de Fertilizantes continua tratando a dependência de importações como questão estratégica.
A política de produção doméstica, portanto, deve ser lida como mecanismo de diversificação de oferta.
Quanto maior a parcela atendida internamente e quanto mais diversificadas as origens externas, menor tende a ser a concentração do risco em uma única região ou rota.
Ainda assim, preços domésticos permanecem influenciados pelo mercado internacional, pelo gás, pelo frete e pelas condições cambiais.
Preço da ureia, câmbio e frete são riscos diferentes
Para uma empresa brasileira que importa ureia, o custo econômico da operação combina componentes distintos.
O preço internacional da commodity, o frete, o seguro, os custos de nacionalização e a taxa de câmbio podem se mover ao mesmo tempo, mas não representam o mesmo risco.
Uma alta da ureia em dólares aumenta o custo da mercadoria. Uma desvalorização do real aumenta o valor em reais de uma obrigação em moeda estrangeira.
Um desvio logístico pode elevar frete e seguro. Esses movimentos podem ocorrer juntos, em sentidos opostos ou em momentos diferentes.
Por isso, proteger a exposição cambial não significa proteger o preço da ureia. Instrumentos como NDF e outras estruturas de derivativos cambiais, quando adequados à operação, podem ser utilizados para administrar a variação da moeda, mas não eliminam alterações no preço físico do fertilizante, no frete ou no seguro.
Da mesma forma, uma queda do dólar não necessariamente compensa uma alta suficientemente forte da commodity. Para compreender o preço da ureia no Brasil em reais, a empresa precisa decompor os fatores que formam seu custo e identificar qual exposição existe em cada etapa.
Essa leitura é coerente com uma análise mais ampla da estrutura financeira da operação de comércio exterior: primeiro se identificam fluxos, prazos, moedas e obrigações; depois se avaliam os instrumentos capazes de tratar cada necessidade.
O maior problema pode ser a imprevisibilidade do custo
Para produtores, tradings e importadores, um insumo caro é um problema evidente.
Um insumo cujo custo muda rapidamente por razões geopolíticas pode ser ainda mais difícil de administrar.
A volatilidade afeta o momento da compra, a formação de estoque, o capital de giro, a relação de troca com a produção agrícola e a capacidade de projetar margem.
Em 2026, o choque em Ormuz alterou oferta e expectativas; preços elevados reduziram demanda; o fluxo começou a retornar; depois, a janela de compras voltou a pressionar o mercado.
Para empresas expostas ao insumo, acompanhar apenas a cotação diária tende a ser insuficiente. É necessário observar também os fatores capazes de alterar o regime de preço.
O que empresas expostas à ureia deveriam acompanhar?
O primeiro indicador é a situação operacional do Estreito de Ormuz. Não basta saber se a rota está formalmente aberta ou fechada. Importa acompanhar volume efetivo de embarques, disponibilidade de navios, restrições de seguro e capacidade das instalações exportadoras.
Em seguida, deve-se observar a oferta do Golfo e de origens alternativas. China, Rússia, Egito, Argélia e outros fornecedores podem alterar o equilíbrio global conforme políticas de exportação, demanda interna e capacidade logística.
Outro fator é a demanda dos grandes importadores. Compras brasileiras e indianas possuem escala suficiente para modificar a disputa pelas cargas disponíveis em determinados períodos.
Também é necessário observar o mercado de gás natural e a condição das plantas de amônia e ureia. A relação entre energia e nitrogenados continua sendo parte central da estrutura de custos da cadeia.
Além disso, a logística marítima ampliada permanece relevante. Ormuz é o chokepoint principal desta análise, mas riscos no Mar Vermelho e em Bab el-Mandeb podem reduzir alternativas e elevar a complexidade das rotas.
Por fim, empresas brasileiras precisam acompanhar separadamente sua exposição cambial. O movimento do USD/BRL não explica sozinho o preço da ureia no Brasil, mas pode amplificar ou atenuar, em reais, uma variação que começou no mercado internacional.
Conclusão: ureia e Estreito de Ormuz mostram como a geopolítica chega à safra
A relação entre ureia e Estreito de Ormuz é um exemplo concreto de como geopolítica, energia, comércio e logística se encontram dentro do custo de uma operação empresarial.
Em 2026, a interrupção da rota produziu um choque rápido sobre fertilizantes. A retomada parcial dos embarques reduziu parte da pressão, mas não encerrou a volatilidade. Meses depois, a própria demanda de Brasil e Índia voltou a influenciar a formação dos preços.
O episódio também mostrou que Bab el-Mandeb deve ser tratado como risco logístico complementar, e não como substituto causal de Ormuz. Da mesma forma, preço da commodity, frete e câmbio precisam ser analisados separadamente para que a empresa saiba qual risco está efetivamente administrando.
A retomada da produção brasileira de nitrogenados é relevante, mas o país ainda opera em um mercado fortemente dependente de importações.
Por isso, o preço da ureia no Brasil continuará sensível não apenas ao campo, mas também às decisões de produtores estrangeiros, às rotas marítimas, à energia e à geopolítica.
Exposição cambial em operações de importação
Quando uma importação de fertilizantes cria uma obrigação em moeda estrangeira, a empresa passa a ter uma exposição cambial distinta do risco de preço da ureia.
A Comexchange pode apoiar a análise dessa exposição e o encaminhamento de operações de câmbio corporativo e, quando aplicável, de proteção cambial junto às instituições parceiras.
A contratação, as condições e a disponibilidade dos instrumentos permanecem sujeitas aos critérios, à análise e à aprovação das instituições financeiras envolvidas.
Perguntas frequentes sobre ureia e Estreito de Ormuz
Como o Estreito de Ormuz afeta o preço da ureia?
A relação entre ureia e Estreito de Ormuz começa na concentração de importantes produtores do Golfo conectados aos mercados internacionais por essa passagem.
Uma interrupção pode reduzir embarques, elevar custos logísticos e de seguro e alterar a competição global pelas cargas disponíveis.
Como a região também possui papel relevante na produção de gás e fertilizantes nitrogenados, o choque pode atingir simultaneamente energia, produção e transporte.
Quanto da ureia mundial passa pelo Estreito de Ormuz?
As estimativas variam conforme a fonte, o período e a metodologia.
Antes da interrupção de 2026, a Reuters reportou que cerca de um terço da ureia comercializada mundialmente passava pelo estreito.
O Banco Central registrou, por sua vez, que o Oriente Médio concentrava cerca de 34% do comércio global de ureia.
Por isso, é preferível tratar Ormuz como uma rota de concentração estruturalmente relevante, sem transformar um percentual específico em medida permanente.
Por que o Brasil depende da ureia importada?
O Brasil possui grande demanda de fertilizantes e historicamente importou a maior parte do volume utilizado.
A produção doméstica de nitrogenados voltou a crescer em 2026, mas ainda não é suficiente para eliminar a dependência externa. Essa estrutura torna o país sensível a choques internacionais de oferta e logística.
O câmbio também afeta o preço da ureia no Brasil?
Sim, mas por um canal diferente do preço da commodity. Se a ureia é contratada em moeda estrangeira, a taxa de câmbio interfere no valor em reais da obrigação. Isso não significa que proteção cambial proteja o preço físico da ureia. Commodity, frete, seguro e câmbio são exposições distintas.
Bab el-Mandeb interfere no mercado de fertilizantes?
Bab el-Mandeb integra a rota Mar Vermelho, Suez e Oceano Índico e pode afetar tempo de viagem, seguro, disponibilidade de navios e alternativas logísticas. Para a ureia do Golfo, porém, Ormuz é o chokepoint diretamente associado ao escoamento regional. Bab el-Mandeb deve ser tratado como fator logístico complementar.