Mais de 80% do volume do comércio internacional de mercadorias é transportado por mar.
Essa escala pode sugerir uma rede oceânica com enorme liberdade de movimento, mas grande parte dos fluxos não cruza os oceanos por qualquer caminho economicamente equivalente.
Rotas construídas durante décadas convergem para um número relativamente pequeno de estreitos, canais e corredores que economizam distância, conectam grandes centros produtores a mercados consumidores e permitem que navios utilizem a mesma infraestrutura marítima com elevada eficiência. (UNCTAD) É nessa concentração que surgem os chokepoints marítimos, ou gargalos marítimos.
Um chokepoint não se torna estratégico simplesmente porque é uma passagem estreita.
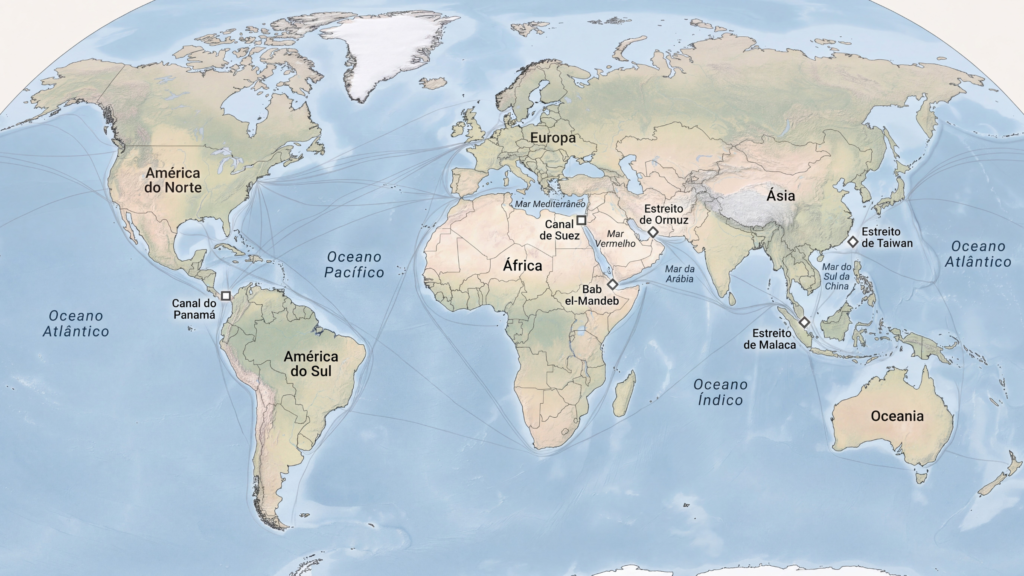
O Estreito de Ormuz, o Estreito de Malaca, Bab el-Mandeb, o Canal de Suez, o Canal do Panamá e o Estreito de Taiwan são importantes por razões parcialmente diferentes.
Alguns concentram energia sem possuir uma alternativa marítima direta. Outros podem ser contornados, mas apenas com milhares de quilômetros adicionais.
Há canais cuja vulnerabilidade depende da própria infraestrutura e até da disponibilidade de água. Há ainda passagens com enorme exposição comercial, mas alternativas marítimas relativamente mais acessíveis.
Essa diferença é fundamental.
A quantidade de comércio que atravessa uma passagem mede exposição. A vulnerabilidade depende também da probabilidade e da natureza da disrupção, da existência de rotas alternativas, do tempo necessário para utilizá-las, da capacidade disponível nessas rotas e do custo da adaptação.
Um estudo publicado em 2025 na Nature Communications, que analisou 24 chokepoints marítimos, chegou justamente a essa conclusão: os impactos econômicos variam conforme valor do comércio exposto, dependência dos países, tipo de ameaça, duração do choque, possibilidade de redirecionamento, custos operacionais, seguros e capacidade dos estoques de absorver atrasos. (Nature)
A geografia cria o ponto de concentração.
A economia decide quanto custa perdê-lo.
O que é um chokepoint marítimo?
Na definição utilizada pela Energy Information Administration, chokepoints são canais estreitos ao longo de rotas marítimas amplamente utilizadas e especialmente importantes para o comércio de energia.
Para uma análise do comércio mundial, porém, a lógica precisa ser ampliada: o ponto de estrangulamento importa quando grande quantidade de fluxos economicamente relevantes converge para uma passagem cuja capacidade não pode ser substituída de maneira imediata e equivalente.
Essa definição permite incluir estreitos naturais, como Hormuz e Malaca, e canais construídos pelo homem, como Suez e Panamá, sem fingir que eles funcionam da mesma maneira.
A eficiência vem antes da vulnerabilidade.
Se uma passagem encurta significativamente a viagem entre produtores e consumidores, navios tendem a utilizá-la.
Quanto maior o volume atraído por essa economia de distância e tempo, maior a quantidade de comércio organizada em torno dela.
Portos, terminais, refinarias, fábricas, estoques e contratos passam a presumir que aquele corredor permanecerá disponível nas condições habituais.
Quando a rota perde capacidade, a eficiência precisa ser reconstruída por outro caminho.
O navio pode viajar mais. Pode esperar. Pode trocar a rota. A carga pode mudar de origem. O comprador pode buscar outro fornecedor. Estoques podem cobrir temporariamente o atraso.
Em alguns casos, um oleoduto ou ferrovia pode absorver parte do fluxo.
Cada solução resolve uma parcela diferente do problema e consome recursos diferentes.
É por isso que perguntar apenas se existe uma rota alternativa costuma produzir uma resposta incompleta.
A pergunta economicamente relevante é qual volume essa alternativa consegue absorver, para quais navios, em quanto tempo e a que custo.
Exposição e vulnerabilidade não são a mesma coisa
Essa distinção ajuda a evitar uma das simplificações mais comuns na discussão sobre chokepoints.
Em 2024, o CSIS estimou que tanto o Estreito de Malaca quanto o Estreito de Taiwan transportaram mais de US$ 2,4 trilhões em mercadorias, aproximadamente 21% do comércio marítimo mundial em valor em cada passagem.
Os números são resultado de modelagem de rotas comerciais, e não de uma contagem alfandegária realizada nos estreitos, mas demonstram uma concentração extraordinária de atividade econômica. (CSIS)
Isso não significa que uma interrupção em qualquer um deles produziria exatamente o mesmo resultado.
A pesquisa da Nature Communications classifica Malaca e Taiwan entre os chokepoints para os quais existem desvios marítimos relativamente mais curtos, inferiores a 5 mil quilômetros em sua metodologia.
Suez, Panamá e Bab el-Mandeb pertencem a outra categoria, com redirecionamentos superiores a 5 mil quilômetros. Hormuz aparece no grupo em que não existe alternativa marítima capaz de contornar o chokepoint e preservar o acesso dos mesmos portos ao oceano. (Nature)
Portanto, uma passagem pode concentrar enorme valor comercial e ainda permitir adaptação relativamente melhor.
Outra pode transportar menos valor agregado, mas conectar produtores que praticamente não possuem saída marítima alternativa.
A vulnerabilidade está no relacionamento entre fluxo e substituição, não em uma única estatística.
Quais são os principais chokepoints marítimos do comércio mundial?
Não existe uma lista universal capaz de ordenar os chokepoints apenas por importância. O resultado muda conforme a variável analisada. Petróleo produz um ranking. Comércio em valor produz outro. Navios, contêineres, gás natural ou exposição de um país específico produzem outros.
Para compreender o sistema, seis passagens são especialmente úteis porque representam mecanismos diferentes:
Estreito de Hormuz
Tipo: Estreito natural
Concentração principal: Petróleo e GNL do Golfo Pérsico
Alternativa: Sem desvio marítimo direto; oleodutos absorvem apenas parte
Mecanismo de vulnerabilidade: Concentração energética com substituição física limitada
Estreito de Malaca
Tipo: Estreito natural
Concentração principal: Comércio Ásia-Índico, petróleo e GNL
Alternativa: Sunda, Lombok e rotas mais longas
Mecanismo de vulnerabilidade: Escala extraordinária com alternativas marítimas imperfeitas
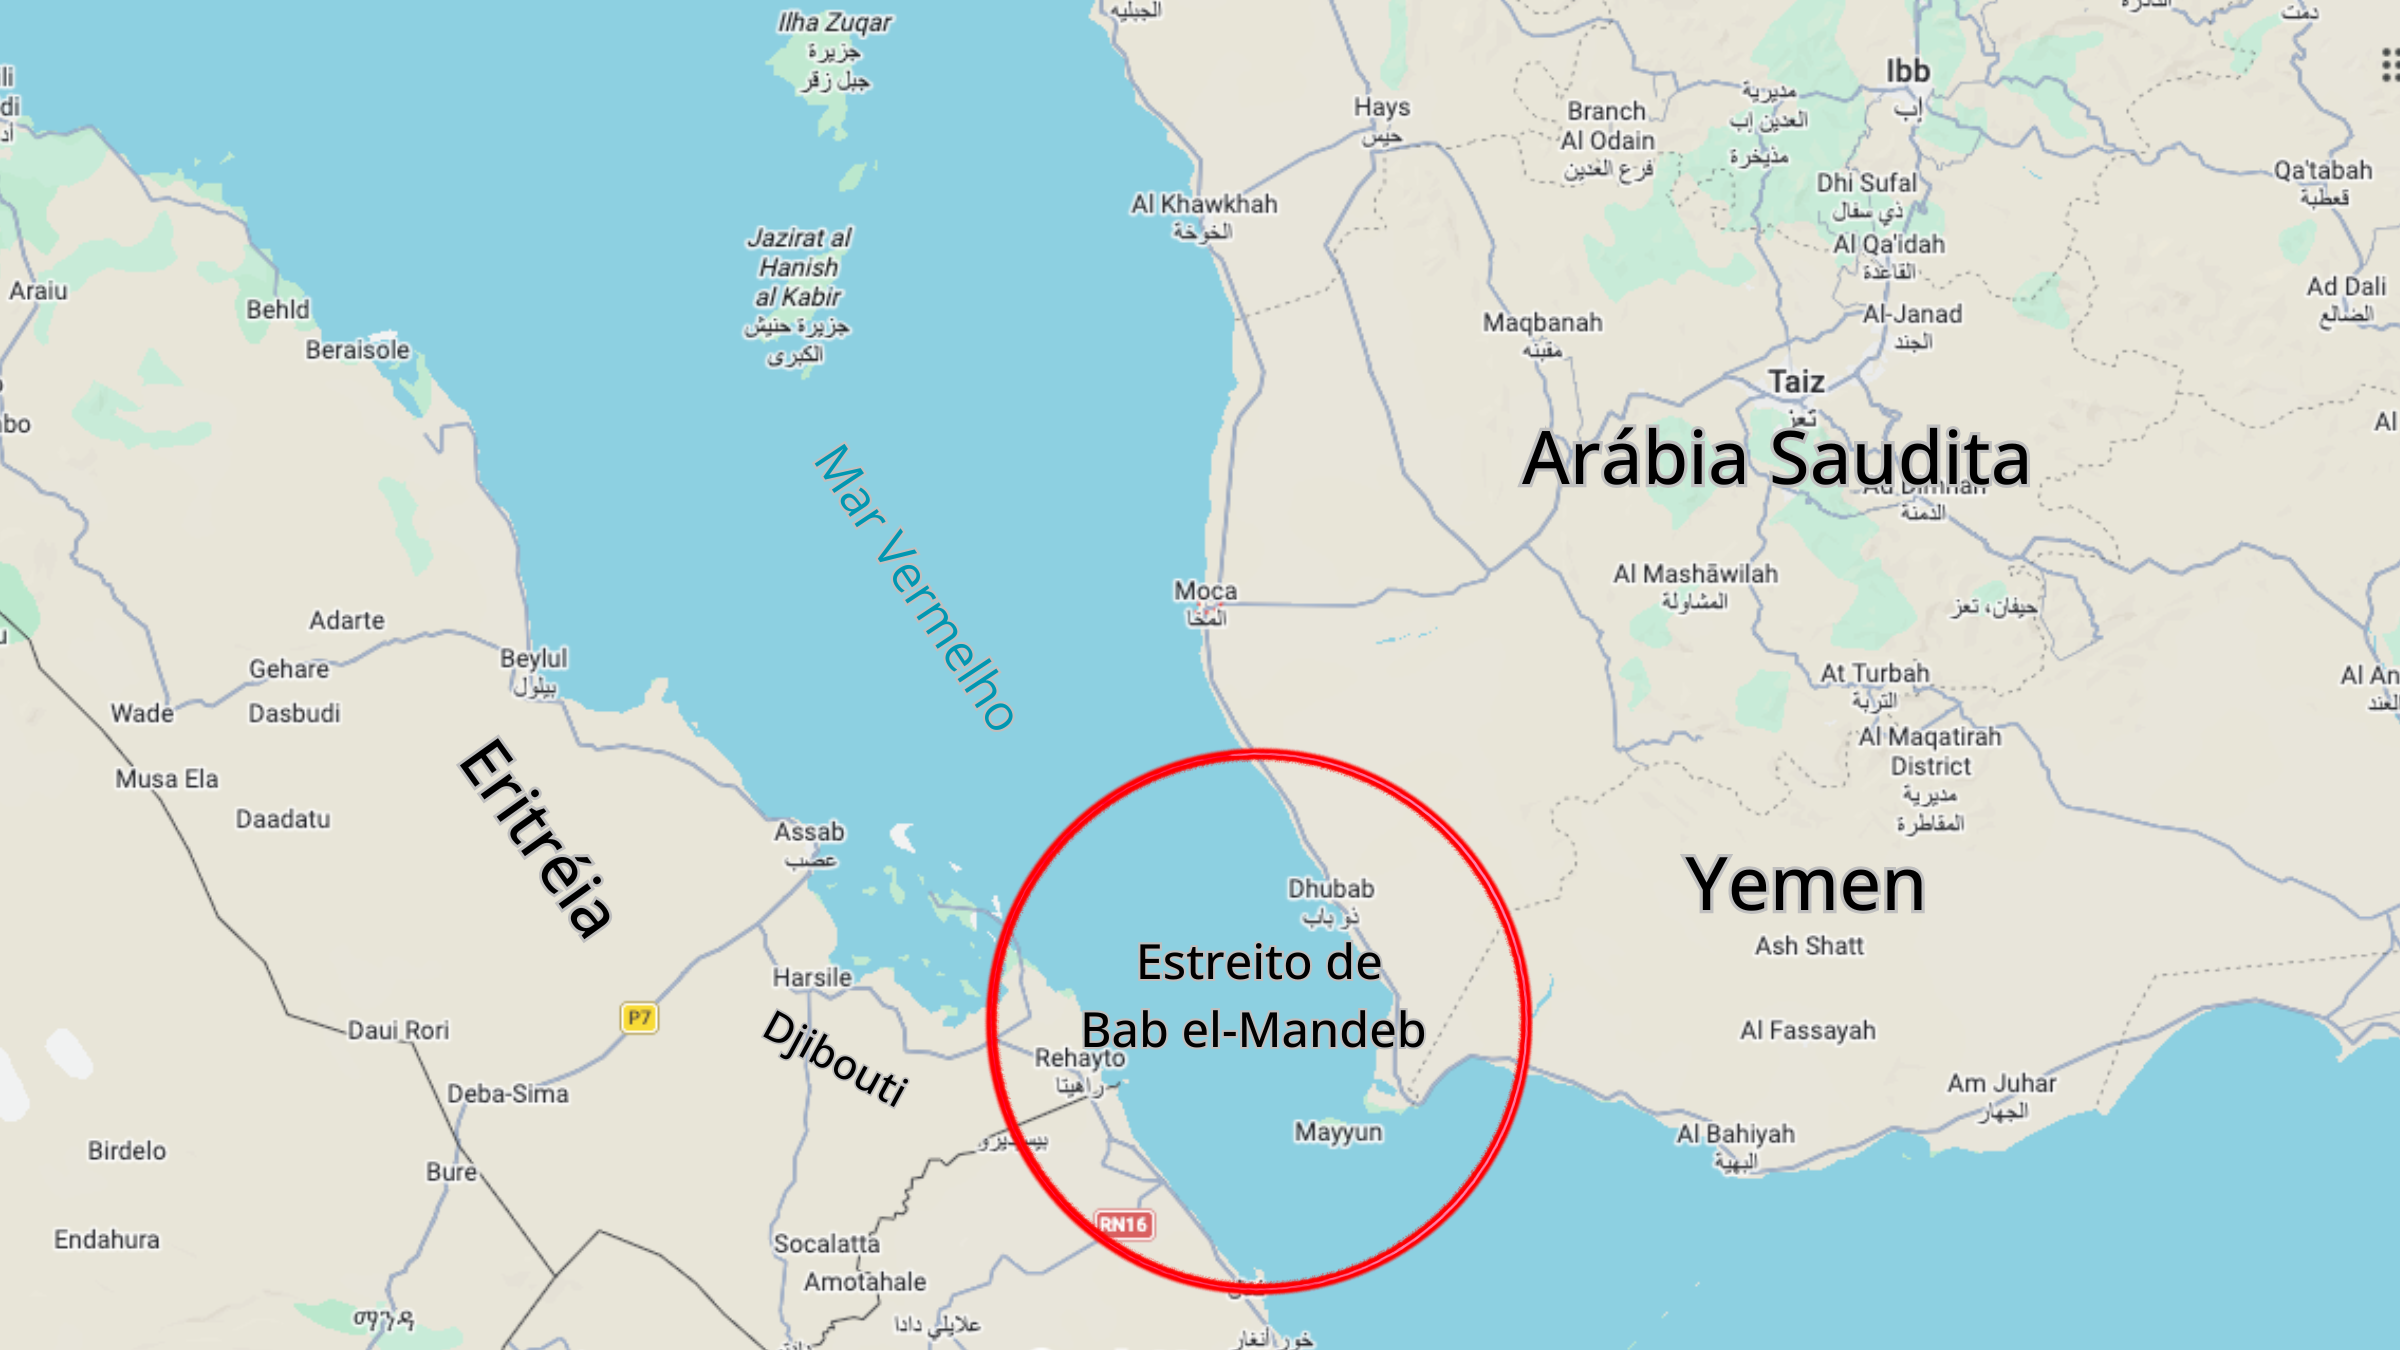
Bab el-Mandeb
Tipo: Estreito natural
Concentração principal: Entrada e saída sul do Mar Vermelho
Alternativa: Cabo da Boa Esperança
Mecanismo de vulnerabilidade: Risco de segurança capaz de impor desvio muito longo
Canal de Suez
Tipo: Canal artificial
Concentração principal: Ásia-Europa, contêineres e energia
Alternativa: Cabo da Boa Esperança; SUMED para parte do petróleo
Mecanismo de vulnerabilidade: Infraestrutura concentrada e dependência do corredor do Mar Vermelho
Canal do Panamá
Tipo: Canal artificial
Concentração principal: Conexão Atlântico-Pacífico
Alternativa: Rotas marítimas longas e alternativas intermodais conforme a carga
Mecanismo de vulnerabilidade: Capacidade condicionada por infraestrutura, calado e água
Estreito de Taiwan
Tipo: Estreito natural
Concentração principal: Comércio e cadeias industriais do Leste Asiático
Alternativa: Rotas a leste de Taiwan e outros corredores regionais
Mecanismo de vulnerabilidade: Exposição comercial muito alta, mas desvio marítimo mais viável que em outros gargalos
A comparação é qualitativa porque colocar barris de petróleo, dólares de comércio, número de navios e toneladas de carga na mesma coluna produziria uma precisão enganosa.
Cada grandeza responde a uma pergunta diferente. As classificações de redirecionamento seguem a lógica comparativa utilizada pela pesquisa da Nature Communications. (Nature)
Outras passagens também possuem importância material. Os estreitos turcos conectam o Mar Negro ao Mediterrâneo; os estreitos dinamarqueses conectam o Báltico ao Mar do Norte.
A própria EIA acompanha ambos por sua relevância para fluxos energéticos. A seleção acima não pretende esgotar a geografia mundial, mas reunir casos que permitem compreender mecanismos distintos de concentração e adaptação.
Ormuz mostra o que acontece quando o mar quase não oferece outra saída
Poucos chokepoints ilustram tão claramente a diferença entre dependência e substituição quanto o Estreito de Ormuz.
A passagem conecta o Golfo Pérsico ao Golfo de Omã e ao Mar da Arábia.
No primeiro semestre de 2025, cerca de 20,9 milhões de barris diários de petróleo e outros líquidos atravessaram Ormuz, aproximadamente um quarto de todo o petróleo negociado internacionalmente por via marítima.
Também passaram pelo estreito 11,4 bilhões de pés cúbicos diários de GNL, mais de 20% do comércio mundial marítimo desse combustível.
O problema geográfico aparece na saída.
Arábia Saudita e Emirados Árabes Unidos possuem oleodutos que contornam o estreito, mas a EIA estimava capacidade conjunta de aproximadamente 4,7 milhões de barris diários nos principais sistemas de bypass considerados em 2025.
Essa capacidade é relevante como redundância, mas permanece muito inferior ao volume marítimo que normalmente atravessa Hormuz.
Em outras palavras, para grande parcela da produção exportável do Golfo, não existe outro estreito que um petroleiro possa simplesmente escolher.
O episódio de 2026 tornou o mecanismo visível em escala incomum. Na estimativa de agosto da EIA, os fluxos de petróleo por Ormuz caíram de 21,6 milhões de barris diários no quarto trimestre de 2025 para 4,9 milhões no segundo trimestre de 2026.
A agência advertiu que os dados de AIS na região se tornaram especialmente pouco confiáveis depois do fim de fevereiro e que suas estimativas permaneciam sujeitas a revisões. (EIA dos EUA)
O choque não eliminou toda capacidade de adaptação. Parte do petróleo saudita foi direcionada por oleoduto para Yanbu, no Mar Vermelho.
Isso, porém, produziu um efeito importante para entender redes de chokepoints: ao contornar Ormuz por terra, parte do fluxo passou a depender mais de outro corredor marítimo.
No segundo trimestre de 2026, enquanto a estimativa de Hormuz despencava, o fluxo de petróleo por Bab el-Mandeb subiu de 5,4 milhões de barris diários no quarto trimestre de 2025 para 8,1 milhões. A EIA associou esse movimento justamente ao redirecionamento saudita pelo oleoduto East-West. (EIA dos EUA)
Contornar um chokepoint, portanto, pode significar aumentar a exposição a outro.
A Comexchange já mostrou uma consequência brasileira concreta desse mecanismo no caso da ureia e do Estreito de Ormuz, em que risco energético, restrição marítima, fertilizantes, frete, oferta internacional e demanda brasileira se encontraram dentro do preço de um insumo agrícola.
Malaca mostra que ter alternativas não elimina o risco
O Estreito de Malaca representa uma estrutura diferente.
Ele conecta o Oceano Índico às rotas do Sudeste e do Leste Asiático e oferece uma ligação especialmente eficiente entre fornecedores de energia do Oriente Médio e grandes consumidores asiáticos.
No primeiro semestre de 2025, a EIA estimou 23,2 milhões de barris diários de petróleo atravessando Malaca, equivalentes a cerca de 29% do petróleo transportado internacionalmente por mar.
Para o comércio agregado, a modelagem do CSIS estimou mais de US$ 2,4 trilhões em mercadorias pelo estreito em 2024. (CSIS)
Diferentemente de Hormuz, Malaca possui alternativas marítimas.
Navios podem utilizar Sunda ou Lombok e, dependendo de porte, origem e destino, combinar esses estreitos com outros corredores pelo arquipélago indonésio. Há ainda rotas muito mais longas caso várias passagens estejam indisponíveis.
O problema é que uma linha alternativa no mapa não reproduz automaticamente a eficiência econômica da rota principal.
Distância adicional significa mais tempo de navio, maior consumo de combustível e menor quantidade de viagens que a mesma embarcação consegue realizar em determinado período. Características de profundidade e navegação também tornam algumas alternativas inadequadas para certos navios.
A diferença entre Hormuz e Malaca é reveladora. Ormuz possui forte limitação de substituição marítima. Malaca possui redundância, mas essa redundância custa.
A análise específica da geografia, dos fluxos e das alternativas está aprofundada na página da Comexchange sobre o Estreito de Malaca.
Dentro desse subcluster, o Dilema de Malaca e a vulnerabilidade marítima da China trata de uma questão ainda mais específica: o que essa dependência representa para Pequim e até que ponto pode ser convertida em vulnerabilidade estratégica.
No hub, a lição de Malaca é outra: uma alternativa pode reduzir o risco de ruptura absoluta sem eliminar o custo econômico da disrupção.
Bab el-Mandeb e Suez pertencem ao mesmo corredor, mas não são o mesmo chokepoint
Bab el-Mandeb e o Canal de Suez aparecem frequentemente juntos porque uma rota entre o Oceano Índico e o Mediterrâneo costuma atravessar ambos.
Ainda assim, fundi-los num único gargalo esconde uma diferença importante.
Bab el-Mandeb é o estreito natural situado entre o Chifre da África e a Península Arábica, conectando o Golfo de Áden ao Mar Vermelho. Suez é um canal artificial em território egípcio que conecta o Mar Vermelho ao Mediterrâneo.
Uma embarcação que segue da Ásia para a Europa pelo corredor normalmente precisa passar primeiro por Bab el-Mandeb e depois por Suez.
Isso cria uma dependência em série.
Um incidente dentro do Canal de Suez pode bloquear o canal mesmo com Bab el-Mandeb plenamente navegável. O encalhe do Ever Given em 2021 mostrou essa vulnerabilidade física.
Por outro lado, uma ameaça à navegação em Bab el-Mandeb pode reduzir drasticamente o uso de Suez mesmo quando o canal egípcio permanece aberto. (Nature)
Foi exatamente o que a crise do Mar Vermelho tornou visível.
Depois dos ataques contra navios iniciados no fim de 2023, embarcações passaram a contornar a África pelo Cabo da Boa Esperança.
Em junho de 2024, a UNCTAD registrou queda de aproximadamente 70% no número de trânsitos por Suez em relação ao nível observado em meados de dezembro de 2023, ao mesmo tempo em que as chegadas de capacidade marítima ao Cabo da Boa Esperança cresceram fortemente. (UNCTAD)
A distância adicional é material. A UNCTAD utiliza como exemplo uma viagem entre Shenzhen e Rotterdam: cerca de 10 mil milhas náuticas e 31 dias por Suez, contra aproximadamente 13 mil milhas e 41 dias ao redor do Cabo da Boa Esperança. O desvio aumentou demanda por navios, ton-miles e custos operacionais. (UNCTAD)
O efeito não depende de o canal estar fisicamente fechado. Basta que o risco em outra parte do corredor torne a rota economicamente menos atraente.
Essa distinção ajuda a entender por que Bab el-Mandeb e Suez devem possuir artigos específicos separados dentro de um cluster futuro.
O primeiro concentra o acesso sul ao Mar Vermelho e riscos associados à navegação regional. O segundo concentra infraestrutura artificial e a ligação Mediterrâneo-Mar Vermelho.
Eles compartilham uma cadeia logística, mas não uma única vulnerabilidade.
O Canal do Panamá mostra que um chokepoint também pode depender de água
Se Ormuz costuma ser associado à geopolítica e Suez à combinação entre infraestrutura e segurança regional, o Canal do Panamá introduz outro mecanismo: a disponibilidade operacional da própria infraestrutura depende de condições hidrológicas.
O canal atravessa o istmo panamenho por um sistema de eclusas e lagos. A água não é um detalhe externo à rota. É um insumo do funcionamento do sistema.
A seca de 2023 e 2024 tornou essa característica economicamente visível. Em condições regulares, a Autoridade do Canal do Panamá trabalhava com capacidade de aproximadamente 36 trânsitos diários.
Durante a fase mais restritiva anunciada para dezembro de 2023, o número caiu para 22, com limitações associadas aos baixos níveis do Lago Gatún. (Autoridad del Canal de Panamá)
À medida que as chuvas e os reservatórios se recuperaram, a autoridade voltou a aumentar calado e número de trânsitos. Em agosto de 2024, a capacidade diária retornou a 35 navios. (Autoridad del Canal de Panamá)
O ano fiscal de 2025 registrou 13.404 trânsitos e 489,1 milhões de toneladas PC/UMS, com recuperação significativa sobre 2024. (Autoridad del Canal de Panamá)
O episódio ensina algo importante sobre chokepoints.
Não é necessário guerra, bloqueio deliberado ou ataque para reduzir capacidade de uma rota estratégica.
Clima, disponibilidade hídrica, manutenção, calado e desenho das eclusas podem produzir restrições econômicas.
A alternativa também depende da carga e da origem. Certas viagens podem ser redirecionadas por outras rotas oceânicas; algumas cadeias podem recorrer a conexões intermodais.
Mas a pesquisa da Nature Communications classifica o Panamá entre os chokepoints com desvio marítimo longo, superior a 5 mil quilômetros em seu modelo. (Nature)
Panamá mostra, portanto, por que “chokepoint” não deve ser sinônimo de “estreito ameaçado por conflito”.
Infraestrutura e clima também concentram risco.
Taiwan mostra por que muito comércio não significa automaticamente maior fragilidade
O Estreito de Taiwan oferece outro teste importante para o conceito.
Segundo a modelagem do CSIS, mais de US$ 2,4 trilhões em mercadorias passaram pela região definida como Estreito de Taiwan em 2024, aproximadamente 21% do comércio marítimo mundial em valor. Para a China, o estudo estimou que 32,6% das importações e 16,3% das exportações utilizaram a passagem. (CSIS)
A escala é comparável à de Malaca em valor de comércio. No entanto, a geografia de substituição é diferente.
Para parte relevante das viagens, navios podem seguir a leste da ilha e utilizar corredores conectados ao Pacífico. Isso amplia distância e pode elevar custos, mas impede tratar Taiwan como uma saída marítima sem substituto comparável a Hormuz.
A pesquisa da Nature Communications coloca Taiwan no grupo de chokepoints com desvios relativamente curtos. Ao mesmo tempo, identifica a passagem entre os pontos de grande exposição comercial e inclui riscos geopolíticos e ciclones entre os fatores capazes de produzir disrupções. (Nature)
Taiwan expõe uma diferença conceitual importante.
Exposição comercial elevada não prova, sozinha, vulnerabilidade proporcionalmente elevada.
É necessário perguntar o que uma embarcação faria se não pudesse utilizar a passagem, que rotas permaneceriam disponíveis e qual seria o custo do desvio.
Isso também evita transformar o estudo do estreito numa previsão sobre um eventual conflito entre China e Taiwan. A relevância econômica da rota pode ser analisada sem prever guerra, e a possibilidade de guerra não pode ser inferida do tamanho do comércio que atravessa a região.
O mesmo navio pode atravessar vários chokepoints
A comparação entre passagens individuais ainda deixa escapar uma característica essencial do sistema.
Chokepoints não funcionam isoladamente.
Uma carga de petróleo produzida no Golfo Pérsico e destinada ao norte da Ásia pode atravessar Hormuz, navegar pelo Oceano Índico, passar pelo sistema de Malaca e Singapura e continuar por rotas próximas ao Estreito de Taiwan antes de alcançar seu destino.
Um contêiner entre o Leste Asiático e o Norte da Europa pode utilizar Malaca, Bab el-Mandeb e Suez numa única cadeia.
Essa sequência cria dependências cumulativas. Diversificar um trecho não necessariamente diversifica a rota inteira.
O episódio de 2026 em Hormuz oferece uma demonstração particularmente clara. A utilização do oleoduto saudita para deslocar petróleo até o Mar Vermelho reduziu a dependência daquele fluxo de Hormuz, mas aumentou sua relação com Bab el-Mandeb e Suez para determinados destinos. (EIA dos EUA)
Da mesma forma, evitar Bab el-Mandeb pelo Cabo da Boa Esperança elimina simultaneamente a necessidade de utilizar Suez, mas exige muito mais milhas de navegação.
É por isso que segurança de uma cadeia não pode ser medida apenas contando fornecedores ou rotas nominais.
Dois fornecedores distintos podem embarcar por portos diferentes e convergir para o mesmo chokepoint.
Duas rotas aparentemente independentes podem depender do mesmo corredor em outro trecho da viagem.
Redundância real exige caminhos que continuem separados justamente quando ocorre o choque que se pretende absorver.
Como uma disrupção local chega ao frete mundial
O efeito mais intuitivo de uma interrupção marítima é o atraso da carga que utilizaria aquela rota.
O efeito sistêmico começa depois.
Considere um navio que precisa acrescentar dez dias à viagem porque deixou de utilizar Suez. Durante esses dez dias, ele continua ocupado.
Se centenas de embarcações fazem desvios semelhantes, a quantidade física de navios no mundo não muda, mas a quantidade de transporte que essa frota consegue oferecer em determinado período diminui.
É uma redução de capacidade efetiva.
A UNCTAD registrou esse mecanismo durante os desvios do Mar Vermelho. Em 2024, a reconfiguração das rotas elevou fortemente as distâncias navegadas e os ton-miles.
A organização estimou crescimento de 5,9% nos ton-miles do comércio marítimo naquele ano, quase três vezes a expansão do volume transportado. (UNCTAD)
Na navegação de contêineres, a UNCTAD também destacou que os desvios pelo Cabo aumentaram duração das viagens, demanda por embarcações e custos de combustível e afretamento. (UNCTAD)
Esse mecanismo explica por que uma empresa pode pagar mais frete mesmo sem utilizar o chokepoint atingido.
Navios competem dentro de mercados globais ou regionais de capacidade.
Quando parte significativa dessa capacidade passa mais tempo completando cada viagem, o choque pode alcançar outras rotas por reposicionamento de embarcações, preços de fretamento e disponibilidade.
A pesquisa da Nature Communications incorpora exatamente esse efeito de segunda ordem: rerouting retira capacidade da oferta efetiva da frota e pode aumentar tarifas de frete para economias que não possuem exposição direta ao chokepoint interrompido. (Nature)
Seguro, estoque e capital transformam atraso logístico em problema financeiro
A transmissão não termina no frete.
Quando a disrupção decorre de conflito, pirataria ou ameaça à navegação, seguradoras podem elevar prêmios ou impor condições diferentes.
Alguns armadores podem decidir evitar a região antes de qualquer fechamento físico. O chokepoint continua aberto no mapa, mas sua capacidade econômica já foi reduzida pelo comportamento das empresas.
Se o tempo de viagem aumenta, estoques passam a cumprir uma função estratégica.
Uma empresa com matéria-prima para vários meses pode absorver um atraso que interromperia rapidamente outra operação organizada em torno de estoque muito reduzido.
O estudo da Nature Communications modela justamente a possibilidade de perdas de produção quando atrasos excedem o estoque disponível. (Nature)
Mais estoque, porém, também exige capital.
O produto precisa ser financiado durante mais tempo. Pedidos precisam ser feitos antes. A previsibilidade do lead time diminui.
Uma empresa pode decidir aumentar estoque de segurança, aceitar frete superior ou mudar a origem da mercadoria. Cada escolha reduz um risco e cria um custo.
O chokepoint, portanto, não precisa fazer a carga desaparecer para atingir a margem.
Basta tornar mais caro e menos previsível o tempo entre compra, produção, transporte e venda.
Energia e commodities criam um segundo canal de transmissão
Determinados chokepoints exercem influência que ultrapassa o transporte da carga diretamente afetada.
Ormuz e Malaca concentram enormes volumes de petróleo e GNL. Uma perturbação suficientemente importante pode modificar disponibilidade, expectativa de oferta e custo de transporte de energia.
Mesmo empresas que não importam petróleo podem ser atingidas pelo preço do combustível utilizado em caminhões, máquinas, navios ou processos industriais.
Commodities acrescentam outra camada.
Se uma região exportadora depende de uma passagem marítima, retirar parte dessa oferta do mercado pode levar compradores a competir por cargas provenientes de outras origens.
Um país que jamais comprou diretamente do produtor afetado passa a enfrentar preços diferentes porque os antigos clientes daquele produtor agora disputam seus fornecedores.
O artigo da Comexchange sobre ureia e Ormuz mostrou esse efeito em uma cadeia concreta: a vulnerabilidade brasileira não dependia de toda ureia importada pelo país atravessar Hormuz.
A retirada de oferta do mercado internacional podia alterar preços, fretes e a competição por cargas de outras origens. Veja o caso da ureia e do Estreito de Ormuz
É assim que um chokepoint distante pode chegar a uma empresa brasileira que nunca contratou um navio para atravessá-lo.
Alternativas reduzem vulnerabilidade, mas não são gratuitas
A resposta das cadeias globais aos chokepoints não é passividade.
Rotas podem ser diversificadas. Estoques podem ser ampliados. Contratos podem incorporar origens diferentes. Oleodutos podem contornar estreitos. Capacidade portuária pode ser distribuída.
Empresas podem manter fornecedores redundantes. Governos podem investir em infraestrutura. Armadores podem alterar seus serviços.
Essa capacidade de adaptação explica por que interrupções importantes raramente produzem o cenário simplificado de “o comércio mundial parou”.
Mas a adaptação possui preço.
O caso de Suez mostra o custo de distância. Ormuz mostra o limite físico de capacidade dos bypasses. Malaca mostra que rotas alternativas podem existir sem reproduzir a eficiência da principal.
Panamá mostra que capacidade de infraestrutura e disponibilidade hídrica podem se tornar restrições. Taiwan mostra que exposição elevada precisa ser confrontada com possibilidades de desvio antes de ser chamada de vulnerabilidade extrema.
A comparação entre eles sugere uma conclusão mais útil do que qualquer ranking.
Quanto mais difícil é substituir a rota no horizonte de tempo necessário para a economia continuar operando, maior tende a ser a relevância estratégica do chokepoint.
O que empresas deveriam observar em vez de apenas acompanhar a manchete
Para uma empresa, identificar que existe uma crise em determinado estreito é apenas a primeira etapa.
A exposição econômica depende de como fornecedores, clientes e rotas se conectam.
É possível importar um componente da China sem saber que parte do trajeto anterior daquele componente dependeu de Malaca.
É possível comprar uma commodity fora do Golfo Pérsico e ainda enfrentar preço alterado por uma crise em Ormuz.
É possível utilizar uma rota Atlântico-Pacífico que não atravessa Suez e pagar frete maior porque navios foram retirados de outros serviços para compensar desvios ao redor da África.
A leitura empresarial precisa reconstruir o mecanismo.
- Qual fluxo está realmente concentrado?
- A rota perdeu capacidade ou apenas ficou mais arriscada?
- Existe desvio?
- Quanto tempo ele acrescenta?
- Que parcela da frota pode ser ocupada por mais tempo?
- Há estoque suficiente?
- O fornecedor possui outra saída?
- O comprador consegue mudar de origem?
- A commodity possui oferta substituta?
- Frete e seguro estão reagindo?
A exposição termina quando a carga chega ao porto ou reaparece no preço de energia, financiamento e capital de giro?
Essas perguntas não produzem uma previsão perfeita. Produzem algo mais útil: uma descrição melhor da vulnerabilidade.
Chokepoints são o preço geográfico da eficiência
O comércio marítimo moderno ganhou escala porque concentra fluxos em rotas altamente eficientes.
Essa concentração reduz distância, tempo e custo enquanto o sistema funciona normalmente. É justamente por isso que certos pontos pequenos do mapa adquirem importância desproporcional.
Ormuz concentra uma saída energética para a qual o mar oferece poucas alternativas.
Malaca concentra enormes fluxos numa passagem que pode ser contornada, mas não gratuitamente.
Bab el-Mandeb pode retirar tráfego de Suez sem que Suez esteja fisicamente bloqueado.
Suez demonstra a eficiência extraordinária de uma infraestrutura capaz de evitar a volta inteira pelo continente africano.
Panamá mostra que a restrição pode surgir de água, calado e capacidade operacional, e não apenas de conflito.
Taiwan mostra que exposição comercial e vulnerabilidade precisam permanecer conceitos distintos.
Em todos eles, o problema central é semelhante, mas não idêntico: uma rota eficiente concentra dependência; uma perturbação obriga o sistema a comprar de volta, sob a forma de distância, tempo, capacidade, seguro, estoque ou capital, parte da eficiência que antes parecia garantida.
Por isso, compreender chokepoints não significa perguntar quais pontos poderiam “parar o mundo”.
Significa entender quais adaptações se tornam necessárias quando uma geografia sobre a qual o comércio aprendeu a depender deixa de funcionar nas mesmas condições.
É nesse intervalo entre eficiência e substituição que um estreito ou canal se transforma em risco geoeconômico.